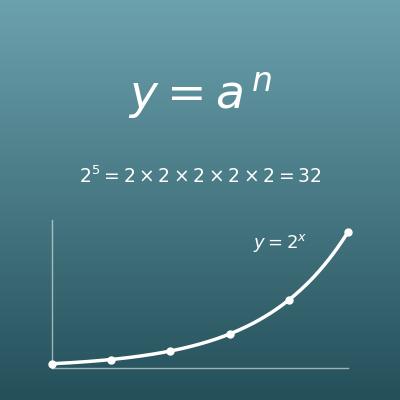































































































































북마크    
근의 공식    
원 계산기    
타원 넓이    
구의 부피    
캡슐 부피    
ROI 계산기    
IRR 계산기    
GDP 계산기    
CTR 계산기    
LTV 계산기    
CAC 계산기    
BMI 계산기    
1RM 계산기    
진법 변환    
급여 환산    
   추가
확률과 무작위 계산기
독립사건 확률
독립사건 확률
두 사건 확률 역산
두 사건 확률 역산
반복 시행의 확률
반복 시행의 확률
조건부확률·베이즈
조건부확률·베이즈
기댓값 계산기
기댓값 계산기
이항분포 계산기
이항분포 계산기
순열·조합
순열·조합
원순열·염주순열
원순열·염주순열
중복순열·중복조합
중복순열·중복조합
난수 생성기
난수 생성기
평균과 통계 계산기
평균 계산기
평균 계산기
대푯값 계산기
대푯값 계산기
표준편차 계산기
표준편차 계산기
사분위수 계산기
사분위수 계산기
도수분포표 계산기
도수분포표 계산기
상관계수 계산기
상관계수 계산기
정규분포 확률
정규분포 확률
z점수 계산기
z점수 계산기
신뢰구간 계산기
신뢰구간 계산기
표본 크기 계산기
표본 크기 계산기
표지 재포획법
표지 재포획법
p값 계산기
p값 계산기
비율과 백분율 계산기
퍼센트 계산기
퍼센트 계산기
증감률 계산기
증감률 계산기
퍼센트 차이
퍼센트 차이
오차율 계산기
오차율 계산기
비례식 계산기
비례식 계산기
할인율 계산기
할인율 계산기
부가세 계산기
부가세 계산기
마진율 계산기
마진율 계산기
속력 계산기
속력 계산기
속력 계산기
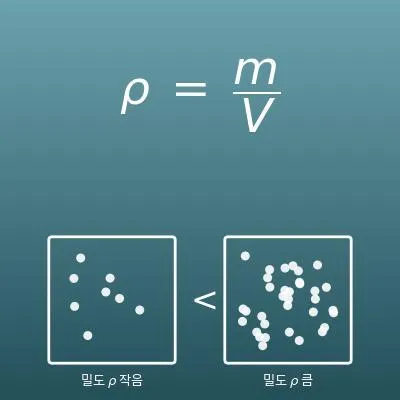
밀도와 농도 계산기
밀도 계산기
밀도 계산기
몰 농도 계산기
몰 농도 계산기
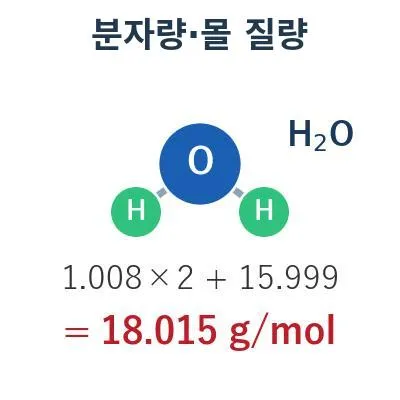
분자량·몰 질량
분자량·몰 질량
물리와 전기 계산기
옴의 법칙 계산
옴의 법칙 계산
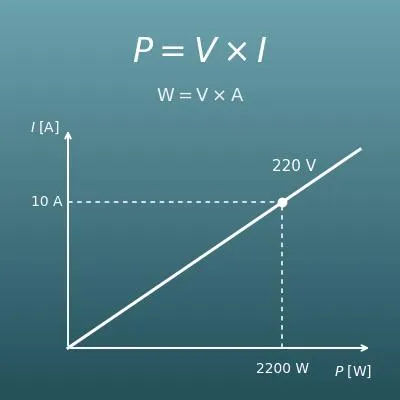
와트·암페어 변환
와트·암페어 변환
저항 색 코드
저항 색 코드
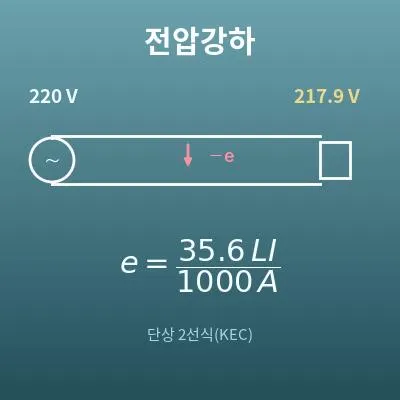
전압강하 계산
전압강하 계산
단위 변환 계산기
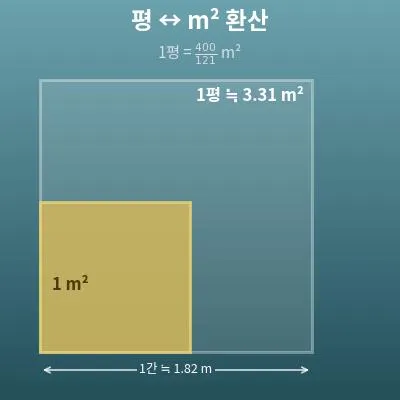
평 ↔ m² 환산
평 ↔ m² 환산
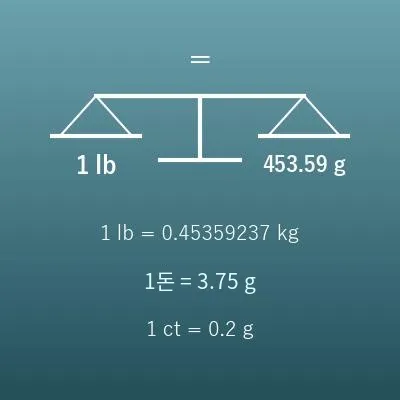
무게 단위 변환
무게 단위 변환
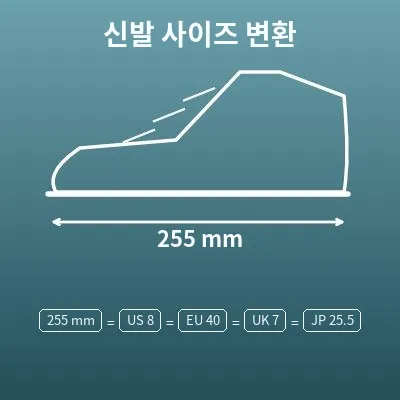
신발 사이즈 변환
신발 사이즈 변환
정수와 양수·음수 계산기
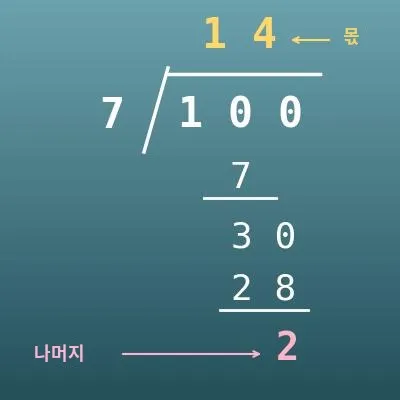
나눗셈 세로셈
나눗셈 세로셈
최소공배수
최소공배수
최대공약수
최대공약수
양수 음수 계산기
양수 음수 계산기
소인수분해
소인수분해
일차부정방정식
일차부정방정식
나머지 계산기
나머지 계산기
약수 계산기
약수 계산기
로마 숫자 변환
로마 숫자 변환
분수·소수와 어림하기 계산기
분수 계산기
분수 계산기
대분수 계산기
대분수 계산기
약분 계산기
약분 계산기
분수 → 소수 변환
분수 → 소수 변환
소수 → 분수 변환
소수 → 분수 변환
반올림 계산기
반올림 계산기
방정식과 부등식 계산기
일차방정식 계산기
일차방정식 계산기
연립방정식 계산기
연립방정식 계산기
근의 공식
근의 공식
절댓값 방정식
절댓값 방정식
이차부등식 계산기
이차부등식 계산기
다항식과 전개 계산기
이항정리 계산기
이항정리 계산기
제곱근과 거듭제곱근 계산기
근호 계산기
근호 계산기
거듭제곱근 계산
거듭제곱근 계산
지수와 로그 계산기
거듭제곱 계산기
거듭제곱 계산기
로그 계산기
로그 계산기
상용로그와 자릿수
상용로그와 자릿수
과학적 표기법
과학적 표기법
과학적 표기법 계산
과학적 표기법 계산
반감기 계산기
반감기 계산기
복소수 계산기
복소수 계산기
복소수 계산기
복소수 극형식
복소수 극형식
드무아브르 정리
드무아브르 정리
함수와 그래프 계산기
기울기 계산기
기울기 계산기
일차함수 계산기
일차함수 계산기
정비례·반비례
정비례·반비례
이차함수 계산기
이차함수 계산기
두 점 사이의 거리
두 점 사이의 거리
3차원 거리 계산
3차원 거리 계산
내분점·외분점
내분점·외분점
점과 직선의 거리
점과 직선의 거리
위도·경도 거리
위도·경도 거리
완전제곱식 계산기
완전제곱식 계산기
원의 방정식 계산기
원의 방정식 계산기
이차곡선 계산기
이차곡선 계산기
극좌표 변환 계산기
극좌표 변환 계산기
수열 계산기
등차수열 계산기
등차수열 계산기
등비수열 계산기
등비수열 계산기
피보나치 수열
피보나치 수열
점화식 계산기
점화식 계산기
벡터 계산기
벡터 계산기
벡터 계산기
외적 계산기
외적 계산기
행렬 계산기
행렬 계산기
행렬 계산기
행렬식 계산기
행렬식 계산기
역행렬 계산기
역행렬 계산기
평면도형 계산기
삼각비 계산기
삼각비 계산기
도 ⇔ 라디안 변환
도 ⇔ 라디안 변환
삼각함수의 합성
삼각함수의 합성
삼각형 계산기
삼각형 계산기
삼각형 넓이 계산기
삼각형 넓이 계산기
직각삼각형 계산
직각삼각형 계산
피타고라스 정리
피타고라스 정리
다각형의 내각·외각
다각형의 내각·외각
닮음비·넓이·부피
닮음비·넓이·부피
평행선과 각
평행선과 각
직사각형의 넓이
직사각형의 넓이
평행사변형 넓이
평행사변형 넓이
사다리꼴 넓이
사다리꼴 넓이
원 계산기
원 계산기
부채꼴 넓이
부채꼴 넓이
원주각 계산기
원주각 계산기
타원 넓이
타원 넓이
입체도형 계산기
정육면체 부피
정육면체 부피
정육면체 겉넓이
정육면체 겉넓이
직육면체 부피
직육면체 부피
직육면체 겉넓이
직육면체 겉넓이
원기둥 부피
원기둥 부피
원기둥 겉넓이
원기둥 겉넓이
구의 부피
구의 부피
구의 겉넓이
구의 겉넓이
구결의 부피
구결의 부피
구관의 넓이
구관의 넓이
타원체의 부피
타원체의 부피
타원체의 겉넓이
타원체의 겉넓이
사각뿔의 부피
사각뿔의 부피
사각뿔의 겉넓이
사각뿔의 겉넓이
원뿔의 부피
원뿔의 부피
원뿔의 겉넓이
원뿔의 겉넓이
원뿔대의 부피
원뿔대의 부피
원뿔대의 겉넓이
원뿔대의 겉넓이
파이프 부피
파이프 부피
캡슐 부피
캡슐 부피
캡슐 겉넓이
캡슐 겉넓이
날짜와 시간 계산기
만 나이 계산기
만 나이 계산기
일수 계산기
일수 계산기
며칠 후·전 날짜
며칠 후·전 날짜
몇 시간 후·전 계산
몇 시간 후·전 계산
요일 계산기
요일 계산기
시간 더하기 빼기
시간 더하기 빼기
시차 계산기
시차 계산기
근무시간 계산기
근무시간 계산기
시간 차이 계산기
시간 차이 계산기
근무시간 계산기
근무시간 계산기
금융과 경제 계산기
복리 계산기
복리 계산기
단리 계산기
단리 계산기
이자 계산기
이자 계산기
재무용 계산기
재무용 계산기
현재가치 계산기
현재가치 계산기
미래가치 계산기
미래가치 계산기
ROI 계산기
ROI 계산기
IRR 계산기
IRR 계산기
회수기간 계산기
회수기간 계산기
평균 수익률 계산기
평균 수익률 계산기
GDP 계산기
GDP 계산기
웹 마케팅·광고 지표 계산기
CTR 계산기
CTR 계산기
전환율 계산기
전환율 계산기
CPC·CPM·CPA 계산
CPC·CPM·CPA 계산
ROAS 계산기
ROAS 계산기
손익분기 CPA
손익분기 CPA
LTV 계산기
LTV 계산기
CAC 계산기
CAC 계산기
이탈률 계산기
이탈률 계산기
A/B 테스트 유의성
A/B 테스트 유의성
A/B 표본 크기
A/B 표본 크기
SEO 유입 예측
SEO 유입 예측
손익분기점 계산기
손익분기점 계산기
마진율·마크업률
마진율·마크업률
CAGR 계산기
CAGR 계산기
건강과 피트니스 계산기
BMI 계산기
BMI 계산기
수면 주기 계산기
수면 주기 계산기
칼로리 계산기
칼로리 계산기
기초대사량 계산기
기초대사량 계산기
TDEE 계산기
TDEE 계산기
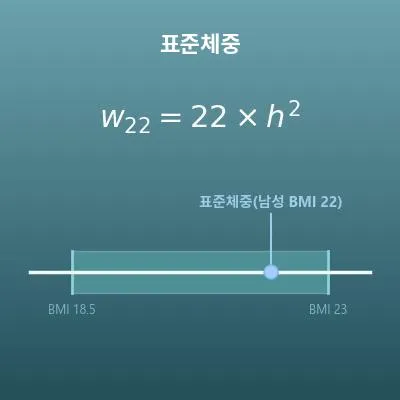
표준체중 계산기
표준체중 계산기
체지방률 계산기
체지방률 계산기
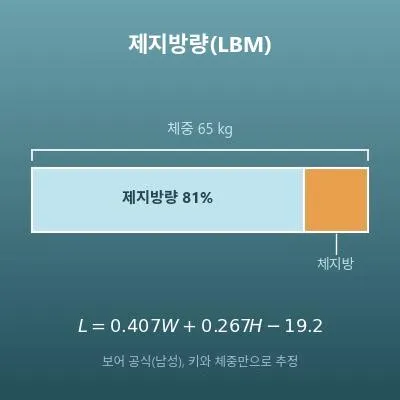
제지방량 계산기
제지방량 계산기
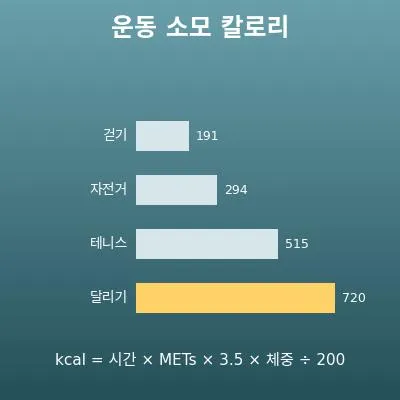
칼로리 소모 계산기
칼로리 소모 계산기
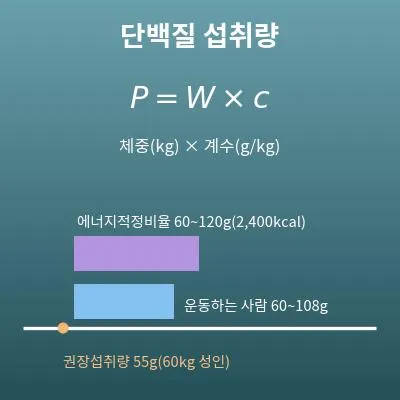
단백질 계산기
단백질 계산기
탄단지 계산기
탄단지 계산기
탄수화물 계산기
탄수화물 계산기
지방 섭취량 계산기
지방 섭취량 계산기
예상키 계산기
예상키 계산기
스포츠 계산기
골프 핸디캡
골프 핸디캡
페이스 계산기
페이스 계산기
1RM 계산기
1RM 계산기
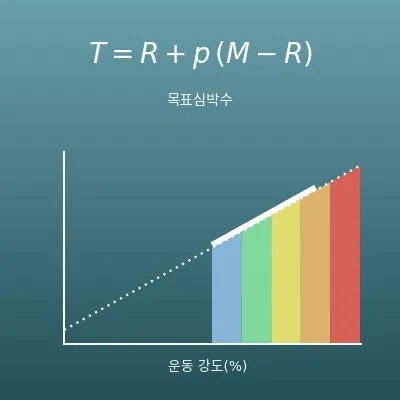
목표심박수 계산기
목표심박수 계산기
날씨 계산기
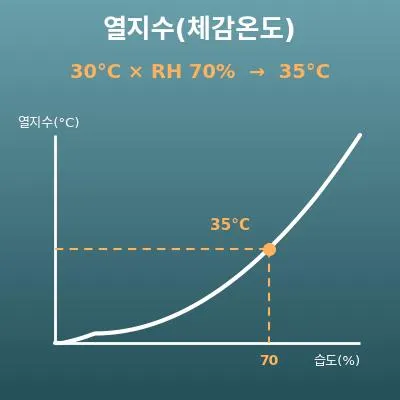
열지수 계산기
열지수 계산기
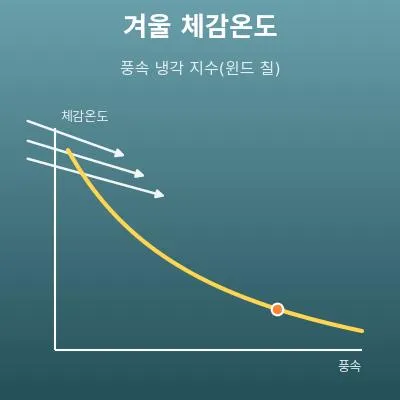
겨울 체감온도
겨울 체감온도
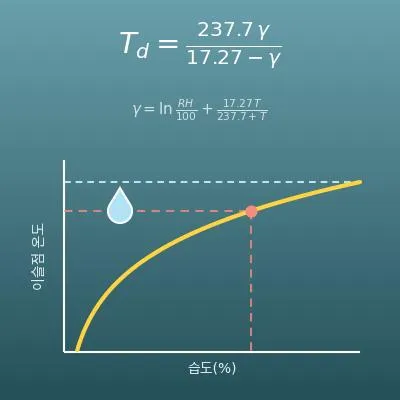
이슬점 계산기
이슬점 계산기
컴퓨터 계산기
진법 변환
진법 변환
서브넷 계산기
서브넷 계산기
다운로드 시간 계산
다운로드 시간 계산
가계와 공과금 계산기
가전 전기요금
가전 전기요금
전기요금 계산기
전기요금 계산기
연간 kWh→전기요금
연간 kWh→전기요금
에어컨 평형 계산
에어컨 평형 계산
에어컨 전기요금
에어컨 전기요금
난방 전기요금 비교
난방 전기요금 비교
가스 vs 전기 요금
가스 vs 전기 요금
LED 교체 절약액
LED 교체 절약액
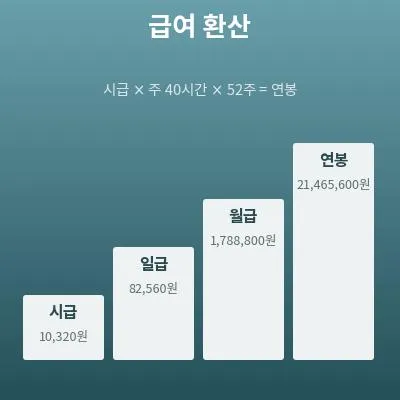
급여 환산
급여 환산
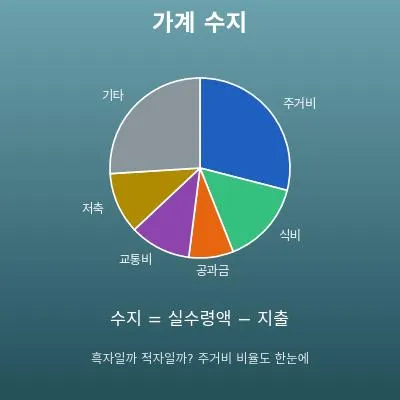
가계 수지 계산
가계 수지 계산
자동차 계산기
주유비 계산기
주유비 계산기
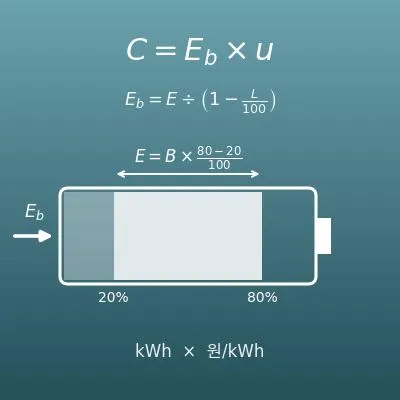
전기차 충전 요금
전기차 충전 요금
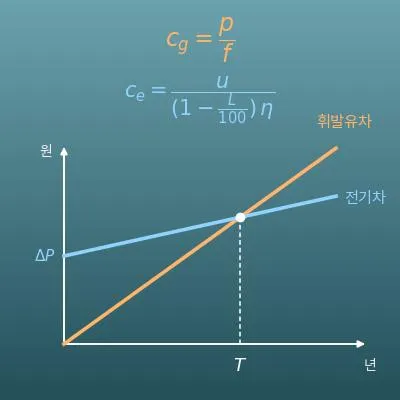
전기차 vs 휘발유차
전기차 vs 휘발유차
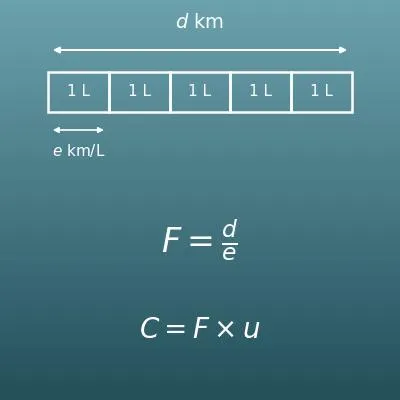
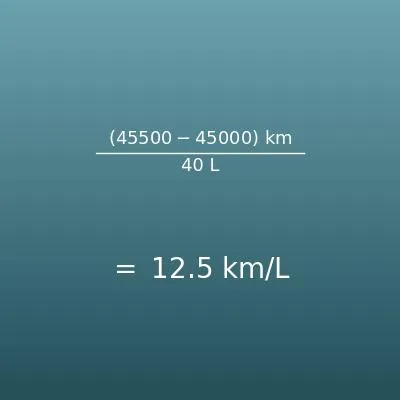
연비 계산기
연비 계산기
타이어 사이즈 계산
타이어 사이즈 계산
태양광 발전과 에너지 저장 계산기
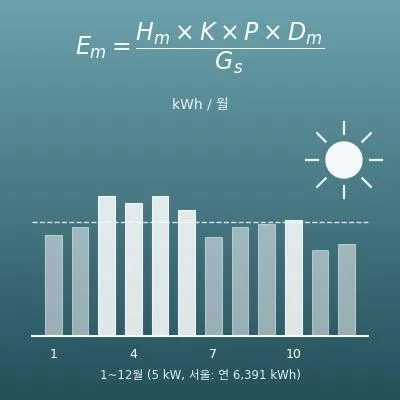
태양광 발전량
태양광 발전량
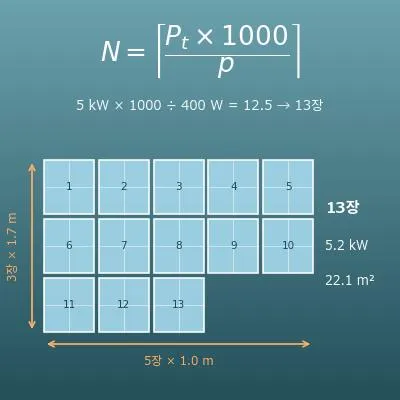
태양광 패널 장수
태양광 패널 장수
태양광 회수기간
태양광 회수기간
ESS 용량·사용 시간
ESS 용량·사용 시간
집과 DIY 계산기
타일 수량 계산
타일 수량 계산
계단 치수 계산
계단 치수 계산
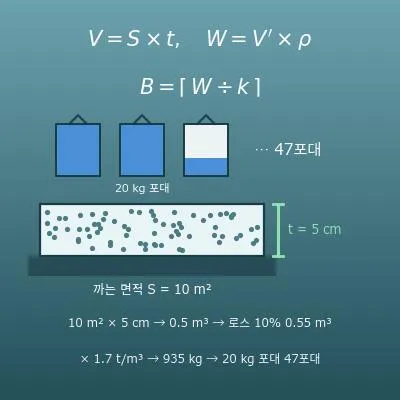
콘크리트 물량
콘크리트 물량
벽·천장·바닥 면적
벽·천장·바닥 면적
벽지 계산기
벽지 계산기
페인트 계산기
페인트 계산기
마루 계산기
마루 계산기
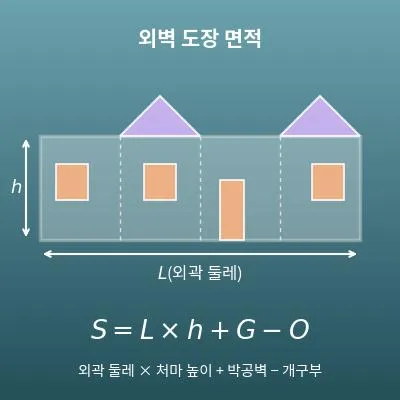
외벽 면적 계산
외벽 면적 계산
자갈 계산기
자갈 계산기
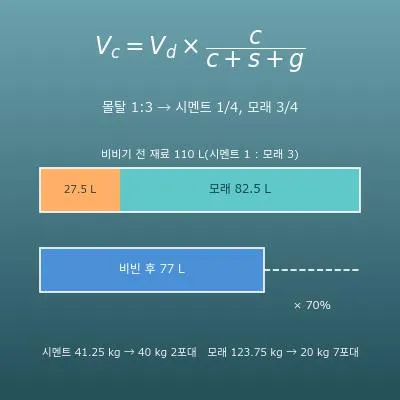
몰탈 배합 계산
몰탈 배합 계산
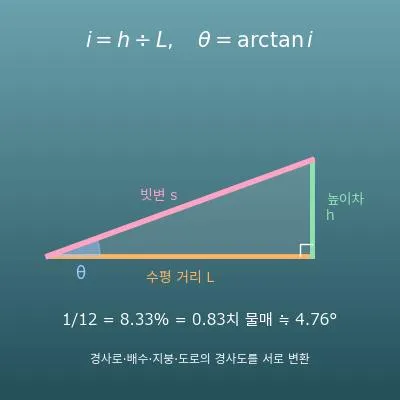
경사도 계산
경사도 계산
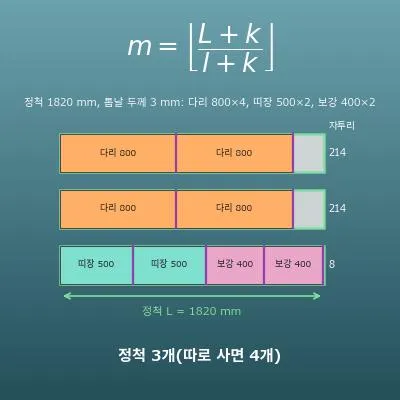
목재 재단 계산
목재 재단 계산
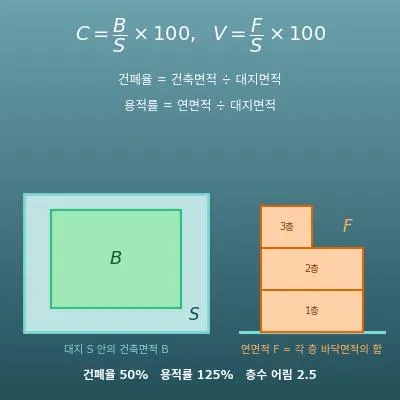
건폐율·용적률
건폐율·용적률
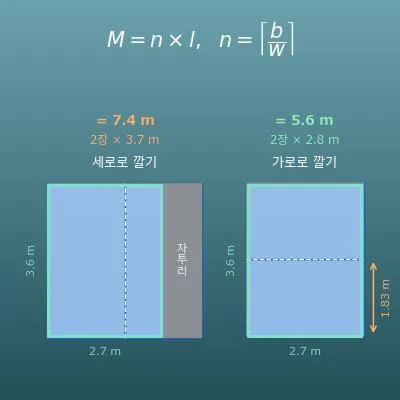
장판 필요량
장판 필요량
단열재 필요량
단열재 필요량
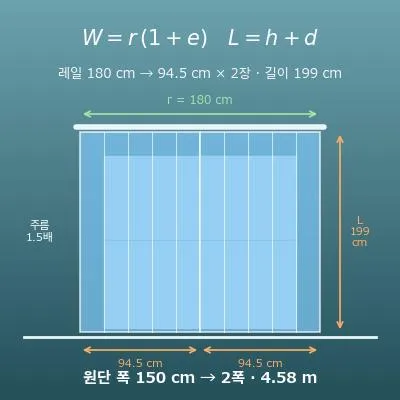
커튼 사이즈
커튼 사이즈
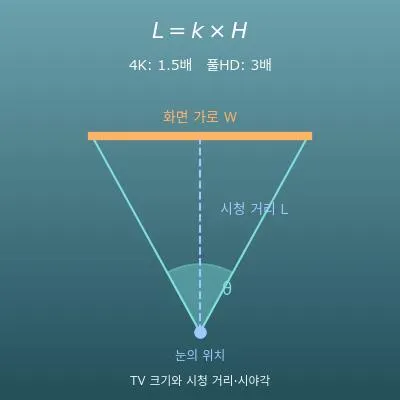
TV 크기·시청 거리
TV 크기·시청 거리
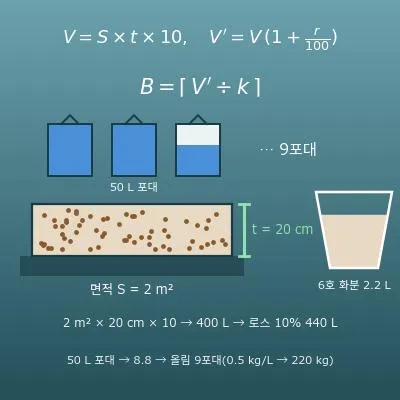
흙·배양토 필요량
흙·배양토 필요량
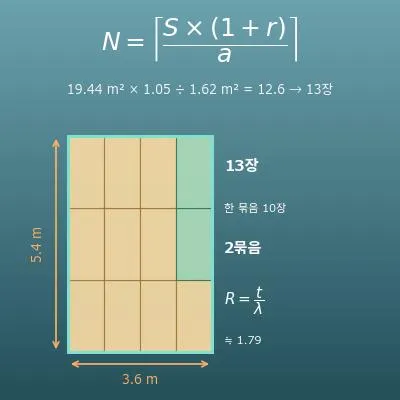
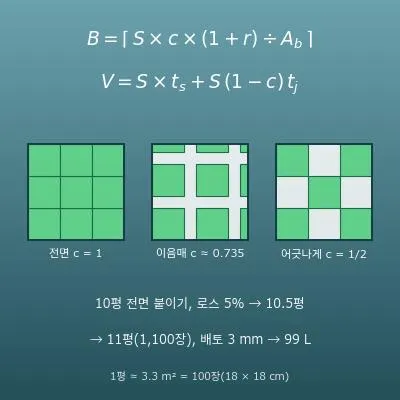
잔디 평수·장수
잔디 평수·장수
블록 담장 수량
블록 담장 수량
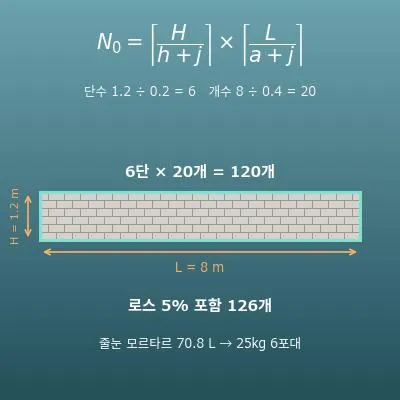
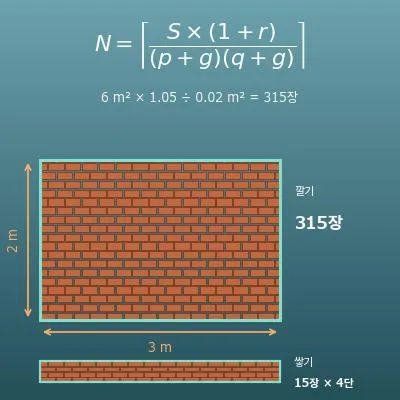
벽돌 필요 장수
벽돌 필요 장수
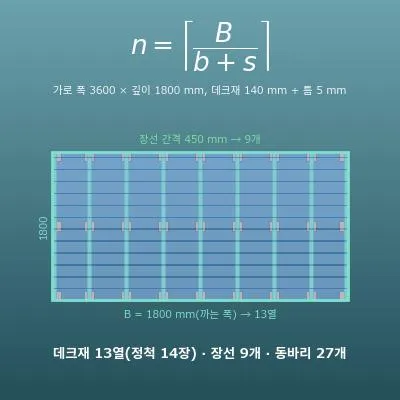
데크 자재 계산
데크 자재 계산
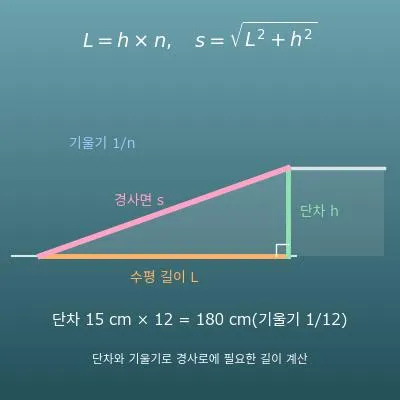
경사로 길이
경사로 길이
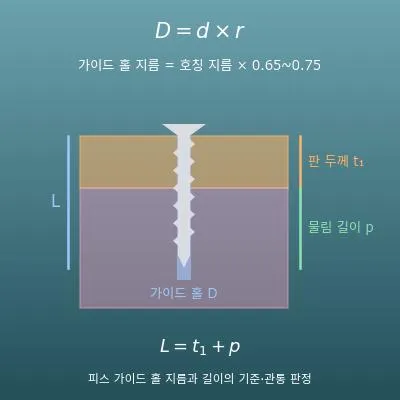
피스 가이드 홀
피스 가이드 홀
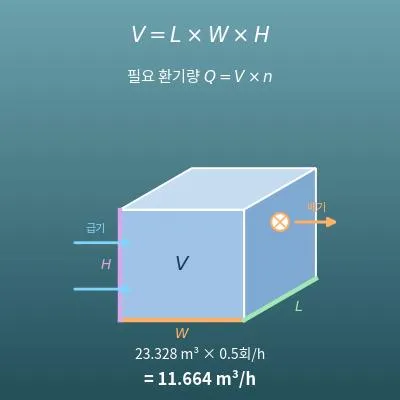
필요 환기량
필요 환기량
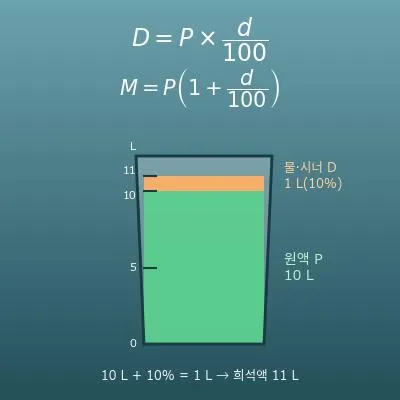
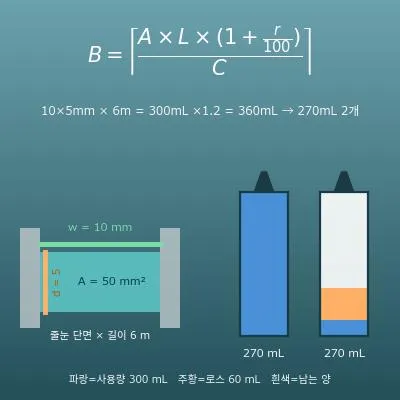
페인트 희석
페인트 희석
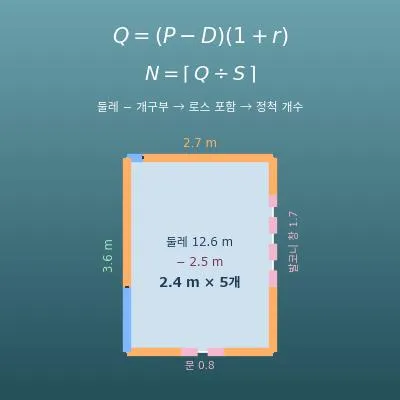
걸레받이 계산기
걸레받이 계산기
블라인드 사이즈
블라인드 사이즈
액자 거는 높이
액자 거는 높이
배수 구배·높이차
배수 구배·높이차
피스 수량 계산
피스 수량 계산
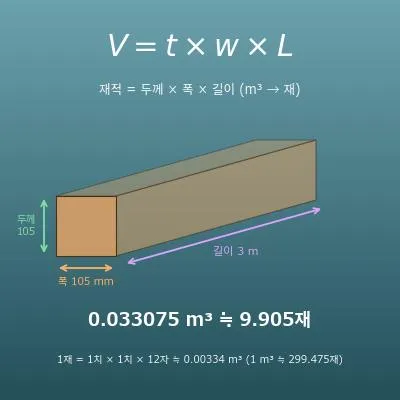
목재 재 계산
목재 재 계산
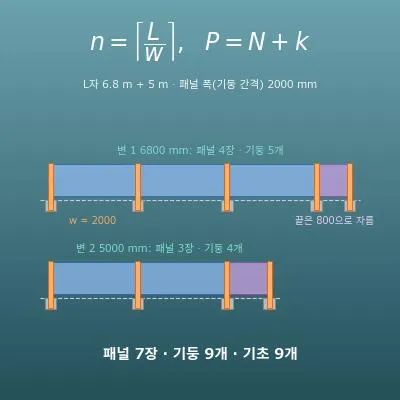
펜스 자재 계산
펜스 자재 계산
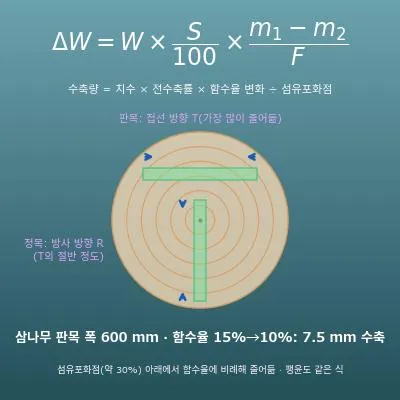
목재 수축량 계산
목재 수축량 계산
실리콘 필요량
실리콘 필요량
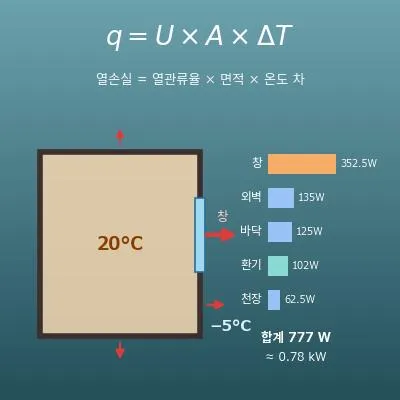
방 열손실 계산기
방 열손실 계산기
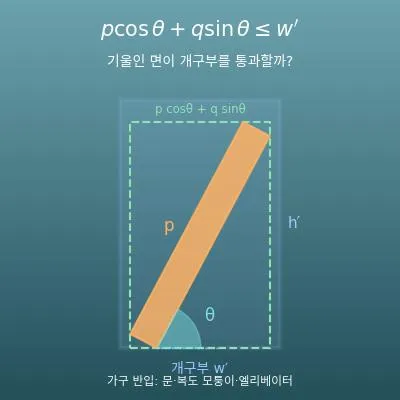
가구 반입 계산기
가구 반입 계산기
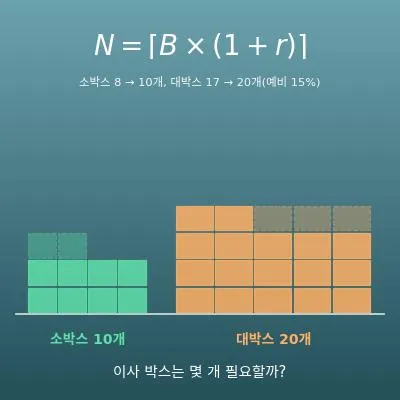
이사 박스 개수
이사 박스 개수
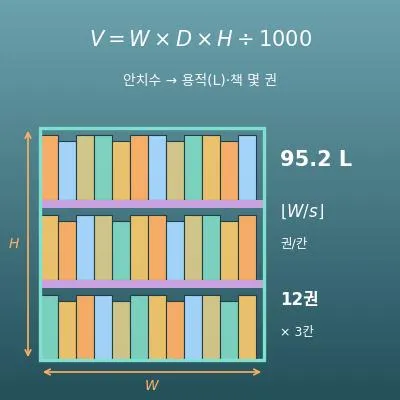
수납 용량 계산기
수납 용량 계산기
합판 재단 계산기
합판 재단 계산기
선반 처짐 계산
선반 처짐 계산

복리 계산기(원리합계·단리 비교·이율 환산)

계산 방법을 고르세요. ‘복리 성장 계산’은 원금·연이율·기간으로 원리합계와 이자를, ‘이율의 복리 주기 환산’은 같은 이율을 다른 복리 주기로 보았을 때의 이율을 계산합니다.

이율은 % 숫자를 그대로 넣습니다(3%라면 ‘3’). 계산은 수학상의 복리 계산이며, 실제 금융상품의 수수료·세금·금리 변동은 포함하지 않습니다.
계산 결과·그래프
왼쪽 입력란에 원금·연이율·기간을 넣고 ‘계산’을 누르면 여기에 결과와 그래프가 표시됩니다.

이 페이지에서 할 수 있는 것

  • 원금·연이율·기간만 넣으면 복리로 계산한 원리합계(\(A = A_0\left(1 + \dfrac{r}{n}\right)^{nt}\))와 이자 합계를 바로 알 수 있습니다(연 1회·6개월·3개월·매월·매일·연속복리 지원)
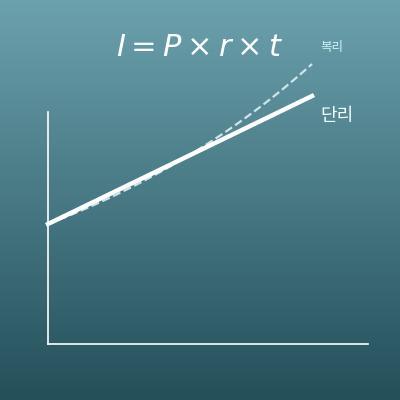
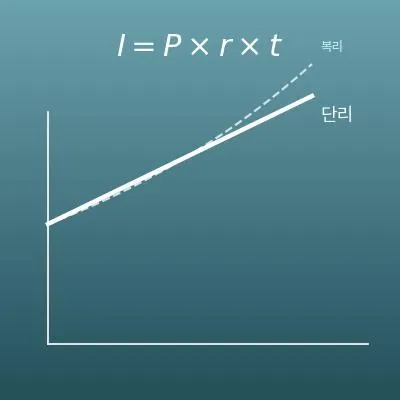
  • 같은 조건을 단리로 계산했을 때의 원리합계와 복리와의 차액도 표시합니다. 해가 갈수록 차이가 벌어지는 모습을 그래프로도 볼 수 있습니다
  • ‘이율의 복리 주기 환산’ 모드로 바꾸면 월복리 연이율(APR)을 연 1회 복리의 연이율(APY)로 바꾸는 것처럼, 같은 이율을 다른 복리 주기의 이율로 환산할 수 있습니다(소수 다섯째 자리까지)
  • 원금이 2배가 될 때까지의 대략적인 햇수를 암산할 수 있는 ‘72의 법칙’도 공식 카드에서 알기 쉽게 설명합니다
  • 공식의 쉬운 해설과 Excel·Google 스프레드시트·Python에 복사해 쓸 수 있는 수식도 이 페이지에 정리되어 있습니다
이 페이지의 계산은 수학으로서의 복리 계산입니다. 실제 예금·대출·투자에는 수수료, 세금(한국에서는 예금 이자에 보통 이자소득세 15.4%가 원천징수됩니다), 금리 변동이 있으므로 금융상품의 정확한 수령액·상환액은 각 금융회사의 조건으로 확인하세요. 특정 금융상품을 권하는 것이 아닙니다.

이 계산은 어디에 쓰일까요?

예금의 ‘불어나는 모습’을 숫자로 내다보기

예를 들어 1,000만 원을 연 4%의 복리로 10년 맡기면 \(10000000 \times 1.04^{10} \fallingdotseq 14802443\)원으로, 이자가 약 480만 원 붙습니다. 연 1%라면 같은 10년이라도 약 1,105만 원에 그칩니다. 복리에서는 이율의 차이가 해마다 벌어져 큰 차이가 됩니다.
실제로는 한국에서 예금 이자에 보통 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수되고 금리도 바뀝니다. 이 계산은 ‘세전·금리 고정’의 어림으로 쓰세요. 또 한국의 은행 정기예금은 단리 상품이 많으므로, 상품의 이자 계산 방식(단리·월복리)을 함께 확인하세요.

빚이 ‘눈덩이’처럼 불어나는 모습을 숫자로 알기

돈을 빌릴 때는 복리가 불리하게 작용합니다. 법정 최고금리(연 20%)에 가까운 고금리로 500만 원을 빌리고 5년 동안 갚지 않으면, 간단히 연 1회 복리로 계산해도 \(5000000 \times 1.2^{5} = 12441600\)원으로 2배 넘게 불어납니다. 대출은 보통 매월 이자를 계산하므로 월복리라면 약 1,348만 원으로 더 빨리 불어나고, 연체 이자가 더해질 수도 있습니다.
빚이 어떤 속도로 불어나는지 미리 알아 두는 것이 무리한 대출을 피하는 가장 좋은 방법 가운데 하나입니다.

대출의 연이율 표시와 월복리의 관계 알기

주택담보대출·신용대출·자동차 할부 등 많은 대출은 ‘표시 연이율 ÷ 12’를 월이율로 해서 매월 이자를 계산합니다. 그 이자를 매월 붙여 가는 것은 바로 월복리이므로, 연이율 12%(APR)는 연 1회 복리로 환산하면 \((1 + 0.01)^{12} - 1 \fallingdotseq 12.68\%\)가 됩니다. 이 페이지의 ‘이율의 복리 주기 환산’ 모드가 바로 이 계산입니다.
참고로 매월 원리금을 나누어 갚는 대출의 월 상환액은 복리에 상환을 조합한 다른 공식(원리금균등상환)으로 구하지만, 그 바탕도 복리 계산입니다.

물가 상승(인플레이션)이 쌓이는 정도 어림하기

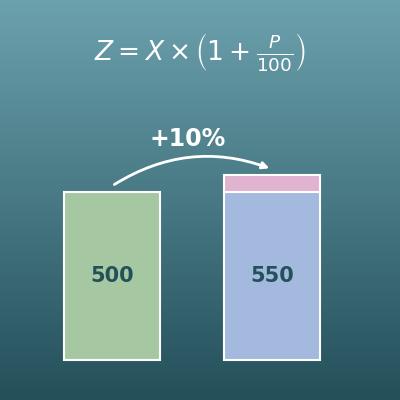
물가가 매년 2%씩(한국은행의 물가안정목표) 오르면 물가 상승도 복리와 같은 계산이 되어, 약 \(72 \div 2 = 36\)년 만에 물가가 2배가 됩니다. 물가가 2배가 된다는 것은 같은 돈으로 살 수 있는 양이 절반이 된다는 것, 곧 현금의 실질 가치가 절반으로 줄어든다는 뜻입니다.
‘연 2%’ 같은 작은 숫자가 오랜 기간 어떤 영향을 미치는지를 감이 아니라 숫자로 파악할 수 있다는 것이 복리 계산의 큰 쓸모입니다.

인구·세균 등의 ‘증식’도 같은 수학

매년(또는 매시간) 같은 비율로 늘어나는 것은 돈이 아니어도 복리 공식 \(A = A_0(1 + r)^t\)을 따릅니다. 예를 들어 인구가 매년 1%씩 계속 늘면 약 70년 만에 2배가 됩니다(정확한 2배 햇수는 \(\ln 2 \div \ln 1.01 \fallingdotseq 69.7\)년).
세균 배양, 바이러스 확산, SNS 팔로워 수처럼 ‘늘어난 만큼 더 늘어나는’ 현상을 어림할 때 같은 생각이 널리 쓰입니다(실제로는 증가율이 일정하지 않게 되면 공식이 맞지 않게 됩니다).

공식과 그래프

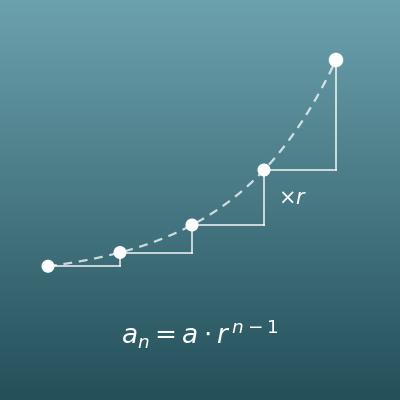
복리의 기본 공식(연 1회 복리)
그래프
수학 표기 (일반적인 수식)
\(A\) \(=\) \(A_0\) \(\times\) \((1 + r)\) \(t\)
말로 쓴 표기 (기호를 말로 바꾼 식)
④ 원리합계 \(A\) \(=\) ① 원금 \(A_0\) \(\times\) ② 1 + 연이율 \(r\) ③ 연수 \(t\)
공식을 말로 읽으면
① 원금 \(A_0\) 에
② 1년 치 성장 배율 1 + 연이율 \(r\) 을
③ 연수 \(t\) 만큼 거듭 곱하면
④ 원리합계 \(A\) 가 됩니다
간단한 예
100만 원을 연이율 3%(연 1회 복리)로 10년 맡겼을 때의 원리합계는
원리합계 \(A\) \(=\) 원금(100만 원) \(\times\) 1 + 연이율(1.03) 연수(10년)
\(1000000 \times 1.03^{10} \fallingdotseq 1343916\)
이해의 핵심
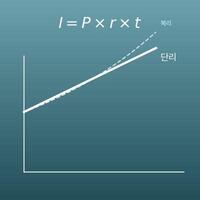
단리는 ‘이자가 매년 원금에만 붙는’ 계산이라, 10년이면 \(1000000 \times 0.03 \times 10 = 300000\)원의 이자밖에 되지 않습니다. 복리는 ‘붙은 이자에도 다음 해부터 이자가 붙기’ 때문에 같은 조건에서 약 34만 4천 원으로, 약 4만 4천 원이 더 많아집니다. 이 ‘이자가 이자를 낳는’ 효과는 기간이 길수록 커집니다. 연이율 \(r\)은 %를 100으로 나눈 소수로 넣습니다(3%라면 \(r = 0.03\)). 예외가 하나 있습니다. 연 1회 복리인데 기간이 1년 미만(0.5년 등)이면 이 공식은 ‘1년 치 성장의 일부’를 \((1+r)^{0.5}\)처럼 계산하므로 단리 쪽이 조금 더 커집니다(베르누이 부등식으로 알려진 성질). 그래서 이 경우에는 계산기에 차액이 음수로 나올 수 있습니다.
복리 주기를 넣은 공식(6개월 복리·월복리 등)
그래프
수학 표기 (일반적인 수식)
\(A\) \(=\) \(A_0\) \(\times\) \(\left(1 + \dfrac{r}{n}\right)\) \(nt\)
말로 쓴 표기 (기호를 말로 바꾼 식)
④ 원리합계 \(A\) \(=\) ① 원금 \(A_0\) \(\times\) ② 1 + 1회분 이율 ③ 전체 횟수 \(nt\)
공식을 말로 읽으면
① 원금 \(A_0\) 에
② 1회분 이율을 더한 배율 \(1 + r/n\) 을
③ 전체 횟수 \(nt\)(연 \(n\)회 × \(t\)년) 만큼 거듭 곱하면
④ 원리합계 \(A\) 가 됩니다
간단한 예
100만 원을 연이율 3%, 월복리(연 12회)로 10년 맡겼을 때의 원리합계는
원리합계 \(A\) \(=\) 원금(100만 원) \(\times\) 1 + 0.03 ÷ 12 횟수(120회)
\(1000000 \times \left(1 + \dfrac{0.03}{12}\right)^{120} \fallingdotseq 1349354\)
이해의 핵심
연이율 \(r\)을 연간 횟수 \(n\)으로 나눈 \(r/n\)이 ‘1회분 이율’, \(n \times t\)가 ‘이자가 붙는 전체 횟수’입니다. 같은 연 3%라도 연 1회 복리라면 약 1,343,916원, 월복리라면 약 1,349,354원으로, 주기가 짧을수록 원리합계는 조금 커집니다. 주기를 한없이 짧게 한 극한인 ‘연속복리’에서는 자연상수 \(e\)(약 2.718)를 써서 \(A = A_0 e^{rt}\)이 됩니다. 일복리와 연속복리의 차이는 아주 작아서, 위의 예에서는 일복리가 약 1,349,842원, 연속복리가 약 1,349,859원으로 17원 정도밖에 차이 나지 않습니다.
이율의 복리 주기 환산 공식(APR ⇔ APY)
그래프
수학 표기 (일반적인 수식)
\(F\) \(=\) \(\left(1 + \dfrac{r_{\mathrm{in}}}{m}\right)\) \(m\)
\(r_{\mathrm{out}}\) \(=\) \(n\) \(\times\) \((\) \(F\) \(1/n\) \(-\) \(1\) \()\)
말로 쓴 표기 (기호를 말로 바꾼 식)
③ 연간 성장 배율 \(F\) \(=\) ① 1 + 1회분 이율 ② 연간 횟수 \(m\)
⑦ 환산한 이율 \(r_{\mathrm{out}}\) \(=\) ⑥ 환산할 주기의 횟수 \(n\) \(\times\) \((\) 연간 성장 배율 \(F\) ④ \(1/n\) 제곱 \(-\) ⑤ 원금 몫 \(1\) \()\)
공식을 말로 읽으면
① 1회분 이율을 더한 배율 \(1 + r_{\mathrm{in}}/m\) 을
② 연간 횟수 \(m\) 만큼 거듭 곱해
③ 연간 성장 배율 \(F\) (1년에 돈이 몇 배가 되는지)를 구합니다
④ 배율 \(F\)의 \(1/n\) 제곱 을 구해 환산할 주기의 ‘1회분 배율’로 바꾸고
⑤ 원금 몫 \(1\) 을 빼서 1회분 이율만 꺼낸 뒤
⑥ 환산할 주기의 횟수 \(n\) 을 곱하면
⑦ 환산한 이율 \(r_{\mathrm{out}}\) 이 됩니다
간단한 예
월복리 연이율 6%(APR)를 연 1회 복리의 연이율(APY)로 환산하면
연간 성장 배율 \(F\) \(=\) 1 + 0.06 ÷ 12 횟수(12회)
환산한 이율 \(r_{\mathrm{out}}\) \(=\) 환산할 주기의 횟수(1회) \(\times\) \((\) 배율 \(F\)의 1제곱 \(-\) 원금 몫 1 \()\)
\(F = \left(1 + \dfrac{0.06}{12}\right)^{12} \fallingdotseq 1.0616778\)
\(r_{\mathrm{out}} = 1 \times (1.0616778 - 1) = 0.0616778\ \ (6.16778\%)\)
이해의 핵심
‘월복리 연 6%’는 실제로는 1년에 6%보다 더 많이 불어납니다(매월 붙는 이자에도 이자가 붙기 때문). 이 공식은 ‘1년 동안 불어나는 정도(연간 성장 배율 \(F\))가 같아지도록’ 이율을 바꿔 말하는 것입니다. 복리 효과를 넣지 않은 명목상의 연이율을 APR(명목 연이율), 복리 효과를 넣은 실효 연이율을 APY라고 하며, 이 둘의 환산이 바로 이 계산입니다. 입력한 이율이 연속복리라면 \(F = e^{r_{\mathrm{in}}}\), 환산 대상이 연속복리라면 \(r_{\mathrm{out}} = \ln F\)(자연로그)입니다.
72의 법칙(원금이 2배가 되는 햇수의 어림)
그래프
수학 표기 (일반적인 수식)
\(Y\) \(\fallingdotseq\) \(72\) \(\div\) \(r\)
말로 쓴 표기 (기호를 말로 바꾼 식)
③ 2배 되는 햇수 \(Y\) \(\fallingdotseq\) ① 어림수 72 \(\div\) ② 연이율 \(r\)(%)
공식을 말로 읽으면
① 어림수 72 를
② 연이율 \(r\)(% 숫자 그대로) 로 나누면
③ 2배 되는 햇수 \(Y\)(원금이 2배가 될 때까지의 대략적인 햇수) 를 알 수 있습니다
간단한 예
연이율 6%의 복리로 운용할 때 원금이 2배가 될 때까지의 대략적인 햇수는
2배 되는 햇수 \(Y\) \(\fallingdotseq\) 어림수 72 \(\div\) 연이율(6%)
\(72 \div 6 = 12\)
이해의 핵심
정확한 2배 햇수는 \(Y = \ln 2 \div \ln(1 + r)\)이고, 연이율 6%라면 약 11.9년입니다. 72의 법칙은 이를 어림한 것으로, 연이율 2~10% 정도의 범위에서 잘 맞습니다. 이론상으로는 69.3(\(100 \ln 2\))이 더 정확하지만, 72는 2, 3, 4, 6, 8, 9, 12로 나누어떨어져서 암산하기 쉽다는 장점이 있습니다. 돈뿐 아니라 ‘불어나는 것’ 전반에 쓸 수 있습니다. 물가가 매년 2%씩 계속 오르면 물가는 약 \(72 \div 2 = 36\)년 만에 2배가 되고, 이는 돈의 실질적인 가치가 절반이 된다는 뜻입니다.
복리는 ‘붙은 이자에도 다음 이자가 붙는’ 계산이며, 원리합계는 ‘1 + 1회분 이율’을 횟수만큼 거듭 곱해 구합니다. 기간이 길수록 단리와의 차이가 크게 벌어진다는 것, 원금이 2배가 되는 햇수는 ‘72 ÷ 연이율’로 대략 어림할 수 있다는 것이 핵심입니다.

용어·기호 해설

기호

\(A_0\) 에이 제로 원금입니다. 처음에 맡긴(빌린) 금액입니다. (예: 100만 원)
\(A\) 에이 원리합계입니다. 원금과 이자를 합친 최종 금액입니다.
\(r\) 알 연이율입니다. 1년당 이율을 소수로 나타낸 것입니다. (예: 3%라면 \(r = 0.03\))
\(t\) 티 기간(연수)입니다. 돈을 맡기거나 빌리는 기간입니다.
\(n\) 엔 복리 주기로, 1년에 이자가 붙는 횟수입니다. (예: 월복리라면 \(n = 12\))
\(m\) 엠 주기 환산 공식에서 쓰는, 환산하기 전(입력 쪽)의 복리 주기로 연간 횟수입니다. (예: 월복리라면 \(m = 12\))
\(r_{\mathrm{in}}\) 알 인 주기 환산 공식에서 쓰는, 환산하기 전(입력 쪽)의 이율입니다.
\(r_{\mathrm{out}}\) 알 아웃 주기 환산 공식으로 구하는, 환산한 뒤(출력 쪽)의 이율입니다.
\(Y\) 와이 2배 되는 햇수로, 원금이 2배가 될 때까지의 대략적인 햇수입니다. 72의 법칙으로 어림하는 양입니다.
\(F\) 에프 연간 성장 배율로, 1년에 돈이 몇 배가 되는지를 나타내는 수입니다. (예: 연 6% 월복리라면 \(F \fallingdotseq 1.0617\))
\(e\) 이(자연상수) 자연상수(네이피어 수, 자연로그의 밑)로 약 2.71828입니다. 복리 주기를 한없이 짧게 한 극한(연속복리)에 나타나는 수로, 원래 야코프 베르누이가 복리를 연구하다 발견했습니다.
\(\ln\) 엘엔(자연로그) 자연로그입니다. 자연상수 \(e\)를 밑으로 하는 로그로, 정확한 2배 햇수 \(\ln 2 \div \ln(1+r)\)의 계산에 나옵니다.

용어

복리 붙은 이자를 원금에 합치고, 그 합계에 다음 이자가 붙는 방식입니다. ‘이자가 이자를 낳기’ 때문에 기간이 길수록 단리보다 크게 불어납니다.
단리 이자가 항상 처음 원금에만 붙는 방식입니다. 이자는 매년 같은 금액이고, 불어나는 모양은 곧은 직선이 됩니다. 한국의 은행 정기예금은 단리 상품이 많습니다.
원금 처음에 맡기거나 빌린 돈을 말합니다. 이자 계산의 바탕이 되는 금액입니다.
원리합계 원금과 이자를 합친 금액(원리금)입니다. 이 페이지의 성장 계산으로 구하는 양입니다.
이자 돈을 맡기거나 빌려준 대가로 붙는 돈입니다. 원리합계에서 원금을 뺀 몫입니다.
복리 주기 이자가 원금에 합쳐지는 주기(연 1회·6개월마다·매월 등)입니다. 같은 연이율이라도 주기가 짧을수록 실제로 불어나는 정도가 조금 커집니다.
연속복리 복리 주기를 한없이 짧게 한 이론상의 극한입니다. 원리합계는 \(A = A_0 e^{rt}\)이 됩니다. 금융공학의 이론 계산에서 자주 쓰입니다.
APR Annual Percentage Rate의 약자로, 복리 효과를 넣지 않은 명목상의 연이율(명목 연이율)입니다. 한국의 대출 금리도 보통 ‘연이율 ÷ 12’로 매월 이자를 계산하는 명목 연이율로 표시됩니다. 한국에서는 대출 이자의 상한(법정 최고금리)이 연 20%로 정해져 있습니다.
APY Annual Percentage Yield의 약자로, 복리 효과를 넣은 실질적인 연이율(실효 연이율)입니다. 같은 명목 연이율(APR)이라도 복리 횟수가 많을수록 높아집니다.
실효 연이율 6개월 복리·월복리 등의 이율을 ‘연 1회 복리라면 몇 %인지’로 바꾼 이율(실효이자율)입니다. 복리 주기가 다른 상품끼리 공평하게 비교할 수 있습니다.
72의 법칙 원금이 2배가 될 때까지의 대략적인 햇수를 ‘72 ÷ 연이율(%)’로 어림하는 암산법입니다. 연이율 6%라면 약 12년입니다.

먼저 알아 두면 좋은 내용

이 페이지의 계산을 ‘의미를 이해하고’ 쓸 수 있도록, 먼저 알아 두면 좋은 내용을 정리했습니다.

비율과 백분율(초등학교 6학년, 11~12세)
  • ‘3%’를 소수 0.03으로 바꿀 수 있는 것
  • ‘3% 늘어난다’가 ‘× 1.03’과 같은 뜻임을 아는 것
거듭제곱(중학교 1학년, 12~13세)
  • \(1.03^{10}\)이 ‘1.03을 10번 곱하는’ 것임을 아는 것
  • 1보다 큰 수를 곱할 때마다 답이 점점 커지는 감각이 있는 것
등비수열(고등학교 수학Ⅰ, 심화)
  • 매년 같은 배율로 늘어나는 수의 열이 등비수열이고, 복리로 불어나는 돈의 열은 공비가 1 + r인 등비수열임을 아는 것(몰라도 계산기는 쓸 수 있습니다)
지수함수·로그함수와 자연상수 e(고등학교 수학Ⅰ·미적분, 심화)
  • 복리 주기를 극한까지 짧게 하면 \(e^{rt}\)(연속복리)에 가까워진다는 것
  • 정확한 2배 햇수는 로그를 써서 \(\ln 2 \div \ln(1+r)\)이라는 식으로 구할 수 있다는 것(72의 법칙의 배경)

Excel로 계산하는 방법

아래 표를 통째로 복사해 Excel의 A1 셀에 붙여 넣으면 그대로 사용할 수 있습니다.
‘복리 원리합계(연 1회 복리)’를 구하는 표
원금 1000000
연이율(소수. 3%라면 0.03) 0.03
기간(년) 10
원리합계(복리) =B1*(1+B2)^B3
‘복리 원리합계(복리 주기 포함)’를 구하는 표
원금 1000000
연이율(소수. 3%라면 0.03) 0.03
연간 횟수(월복리라면 12) 12
기간(년) 10
원리합계(복리) =B1*(1+B2/B3)^(B3*B4)
‘이율의 복리 주기 환산’을 하는 표
환산할 이율(소수. 6%라면 0.06) 0.06
입력 쪽 연간 횟수(매월이라면 12) 12
환산 대상 연간 횟수(연 1회라면 1) 1
연간 성장 배율 F =(1+B1/B2)^B2
환산한 이율(소수) =B3*(B4^(1/B3)-1)
‘72의 법칙(2배 되는 햇수의 어림)’을 구하는 표
연이율(% 숫자 그대로) 6
원금이 2배가 되는 대략적인 햇수 =72/B1
붙여 넣으면 B열의 위쪽 행이 입력란이 되고, 마지막 행이 자동 계산 결과가 됩니다.
‘^’는 거듭제곱(몇 번 곱하는지), ‘*’는 곱셈, ‘/’는 나눗셈 기호입니다.
첫 번째 표는 약 1,343,916(원), 두 번째는 약 1,349,354(원), 세 번째는 약 0.0617(= 6.16778%), 네 번째는 12(년)가 됩니다. 이율은 %가 아니라 소수(3%라면 0.03)로 넣는다는 점에 주의하세요.

Google 스프레드시트로 계산하는 방법

아래 표를 통째로 복사해 Google 스프레드시트의 A1 셀에 붙여 넣으면 그대로 사용할 수 있습니다.
‘복리 원리합계(연 1회 복리)’를 구하는 표
원금 1000000
연이율(소수. 3%라면 0.03) 0.03
기간(년) 10
원리합계(복리) =B1*(1+B2)^B3
‘복리 원리합계(복리 주기 포함)’를 구하는 표
원금 1000000
연이율(소수. 3%라면 0.03) 0.03
연간 횟수(월복리라면 12) 12
기간(년) 10
원리합계(복리) =B1*(1+B2/B3)^(B3*B4)
‘이율의 복리 주기 환산’을 하는 표
환산할 이율(소수. 6%라면 0.06) 0.06
입력 쪽 연간 횟수(매월이라면 12) 12
환산 대상 연간 횟수(연 1회라면 1) 1
연간 성장 배율 F =(1+B1/B2)^B2
환산한 이율(소수) =B3*(B4^(1/B3)-1)
‘72의 법칙(2배 되는 햇수의 어림)’을 구하는 표
연이율(% 숫자 그대로) 6
원금이 2배가 되는 대략적인 햇수 =72/B1
Excel과 같은 수식을 그대로 쓸 수 있습니다. 표를 통째로 복사해 A1 셀에 붙여 넣고, B열의 입력값을 자신의 숫자로 바꿔 주세요.

Python으로 계산하는 방법

principal = 1000000     # 원금(원)
annual_rate = 0.03       # 연이율(3%라면 0.03)
years = 10               # 기간(년)
times_per_year = 1       # 복리 주기(연 1회=1, 6개월=2, 매월=12, 매일=365)

compound_amount = principal * (1 + annual_rate / times_per_year) ** (times_per_year * years)
simple_amount = principal * (1 + annual_rate * years)

print(f"원리합계(복리): {compound_amount:,.0f}원")
print(f"원리합계(단리): {simple_amount:,.0f}원")
print(f"복리와 단리의 차액: {compound_amount - simple_amount:,.0f}원")
표준 라이브러리만으로 동작합니다. ‘**’가 거듭제곱(몇 번 곱하는지) 기호입니다. 맨 위의 원금·이율·기간·주기를 바꾼 뒤 실행해 보세요. 연속복리를 계산하려면 ‘import math’를 추가하고 ‘principal * math.exp(annual_rate * years)’로 씁니다.

LaTeX 등 수식 언어로 쓰는 법(복사 가능)

복리의 기본 공식(연 1회 복리)
A = A₀(1 + r)ᵗ
A = A_0 (1 + r)^{t}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
      <mi>t</mi>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r)^t
a0 (1 + r)^t
A := A0*(1 + r)^t;
A = A0*(1 + r)^t;
A = A_0 (1 + r)^t
복리 주기를 넣은 공식(6개월 복리·월복리 등)
A = A₀(1 + r/n)ⁿᵗ
A = A_0 \left(1 + \dfrac{r}{n}\right)^{nt}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><mi>r</mi><mi>n</mi></mfrac><mo>)</mo></mrow>
      <mrow><mi>n</mi><mi>t</mi></mrow>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r/n)^(n t)
a0 (1 + r/n)^(n t)
A := A0*(1 + r/n)^(n*t);
A = A0*(1 + r/n)^(n*t);
A = A_0 (1 + r/n)^(nt)
이율의 복리 주기 환산 공식(APR ⇔ APY)
F = \left(1 + \dfrac{r_{\mathrm{in}}}{m}\right)^{m}, \quad r_{\mathrm{out}} = n\left(F^{1/n} - 1\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>F</mi>
    <mo>=</mo>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><msub><mi>r</mi><mtext>in</mtext></msub><mi>m</mi></mfrac><mo>)</mo></mrow>
      <mi>m</mi>
    </msup>
    <mo>,</mo>
    <msub><mi>r</mi><mtext>out</mtext></msub>
    <mo>=</mo>
    <mi>n</mi>
    <mrow>
      <mo>(</mo>
      <msup><mi>F</mi><mrow><mn>1</mn><mo>/</mo><mi>n</mi></mrow></msup>
      <mo>&#x2212;</mo>
      <mn>1</mn>
      <mo>)</mo>
    </mrow>
  </mrow>
</math>
F = (1 + r_(in)/m)^m, r_(out) = n(F^(1/n) - 1)
f = (1 + rin/m)^m; rout = n (f^(1/n) - 1)
F := (1 + r_in/m)^m; r_out := n*(F^(1/n) - 1);
F = (1 + r_in/m)^m; r_out = n*(F^(1/n) - 1);
F = (1 + r_in/m)^m,  r_out = n(F^(1/n) - 1)
72의 법칙(원금이 2배가 되는 햇수의 어림)
Y ≒ 72 ÷ r
Y \fallingdotseq \dfrac{72}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>Y</mi>
    <mo>&#x2252;</mo>
    <mfrac><mn>72</mn><mi>r</mi></mfrac>
  </mrow>
</math>
Y ~~ 72 / r
72 / r
Y := 72 / r;
Y = 72 / r;
Y ≒ 72/r

ChatGPT 에게 물어서 계산하는 방법

당신은 금리 계산 도우미입니다. 다음 계산을 반드시 Python 코드를 실제로 실행해서 하고, 실행 결과의 숫자만을 근거로 답해 주세요(암산이나 추측으로 답하지 마세요).

1. 원금 100만 원을 연이율 3%, 연 1회 복리로 10년 맡겼을 때의 원리합계와 이자 합계를 구해 주세요.
2. 같은 조건을 단리로 계산했을 때의 원리합계와, 복리와의 차액도 구해 주세요.
3. 월복리 연 6%는 연 1회 복리(실효 연이율, APY)로 환산하면 몇 %인가요? 소수 다섯째 자리까지 구해 주세요.

계산에 쓴 식과 실행 결과의 숫자를 보여 주세요.

사용법
  1. 1
    숫자 입력
    계산하고 싶은 숫자를 입력란에 입력합니다
  2. 2
    계산
    ‘계산’ 버튼을 누릅니다
  3. 3
    결과 확인
    계산 결과가 바로 표시됩니다. 계산의 원리와 공식 해설도 같은 페이지에서 확인할 수 있습니다
  DataChef의 특징
간단하고 무료
무료로 횟수 제한 없이 변환
전문 지식 없이도 직관적이고 간단하게 사용
회원가입 불필요
접속 즉시 바로 사용 가능
개인정보를 등록하지 않고도 이용할 수 있습니다
안전하고 안심
통신을 강력하게 암호화
"다운로드"를 누르면 파일이 자동으로 삭제됩니다
빠른 속도
기다림 없는 쾌적한 표시 속도와 변환 속도
워터마크 없음
워터마크 없음
출처 표기 불필요
상업적 이용 가능
무료로 상업적 이용 가능
상업적 이용 허가 연락도 필요 없습니다