






























































































































원리합계·원금·이율·기간 4칸 중 구하고 싶은 1칸만 비워 두고, 나머지 3칸에 숫자를 입력해 주세요. 비워 둔 칸을 역산합니다.
이 페이지에서 할 수 있는 것
- 원금·이율·기간만 넣으면 단리 이자 합계(\(I = P \times r \times t\))와 원리합계를 바로 알 수 있습니다
- 원리합계·원금·이율·기간 4칸 중 3칸을 입력하면 나머지 1칸을 역산할 수 있습니다(예: 목표 금액에 이르기까지의 햇수, 빌려준 돈의 실제 이율)
- 이율은 연이율·월이율, 기간은 년·개월 단위로 입력할 수 있습니다(내부에서 연이율·년으로 바꿔 계산합니다)
- 기간이 20년 이내의 정수 햇수일 때는 연도별 ‘이자 누계·잔액’ 추이표도 표시합니다
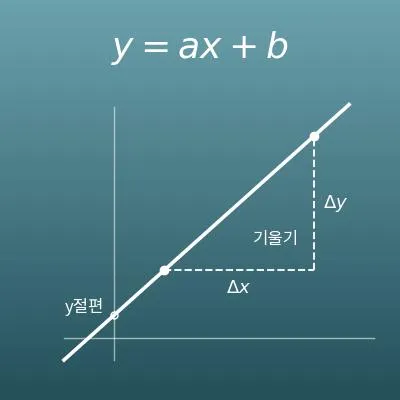
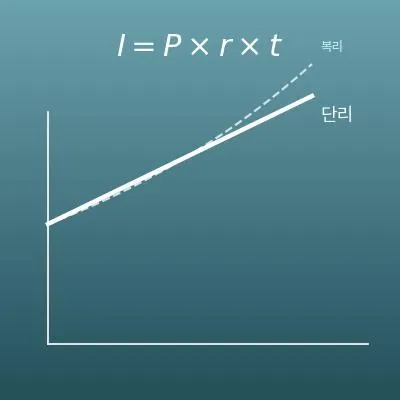
- 그래프로 ‘단리는 일직선으로 늘어난다’는 것을 볼 수 있습니다. 공식의 쉬운 해설과 Excel·Google 스프레드시트·Python에 복사해 쓸 수 있는 수식도 이 페이지에 정리되어 있습니다
이 계산은 어디에 쓰일까요?
친구나 친척에게 이자를 받고 돈을 빌려줄 때는 복리보다 ‘연 3% 단리’처럼 단순한 약속이 자연스럽습니다. 예를 들어 300만 원을 연 3%의 단리로 빌려주고 2년 뒤에 돌려받는다면 이자는 \(3000000 \times 0.03 \times 2 = 180000\)원으로, 원리합계 318만 원을 돌려받게 됩니다.
한국에서는 개인 사이의 돈거래에도 이자제한법이 적용되어 이자는 연 20%를 넘을 수 없고, 넘는 부분은 무효입니다. 가족 사이에 큰 금액을 무이자나 아주 낮은 이자로 빌려주면 증여로 볼 여지도 있으므로, 금액이 크다면 차용증을 써서 조건을 문서로 남겨 두는 것이 안전합니다.
국고채나 회사채 같은 채권은 ‘액면금액 × 표면금리’의 이자를 정해진 날에 지급합니다(국고채는 6개월마다 나누어 지급). 이자가 원금에 합쳐지지 않으므로 전형적인 단리입니다. 예를 들어 액면 1,000만 원, 표면금리 연 3%인 채권은 1년에 30만 원(6개월마다 15만 원)의 이자를 받고, 10년이면 \(10000000 \times 0.03 \times 10 = 3000000\)원이 됩니다(세전. 이자에는 보통 15.4%가 원천징수됩니다).
금리가 바뀌는 변동금리 채권도 있으므로 이 계산은 ‘금리 고정’을 전제로 한 어림입니다.
대금 지급이 늦어졌을 때 내는 지연손해금은 ‘원금 × 연이율 × 늦어진 일수 ÷ 365’라는 일할 단리로 계산하는 것이 일반적입니다. 약정한 이율이 없으면 민사는 연 5%(민법), 상거래는 연 6%(상법)의 법정이율이 쓰입니다.
예를 들어 500만 원의 거래 대금을 연 6%로 60일 늦게 지급했다면 \(5000000 \times 0.06 \times 60 \div 365 \fallingdotseq 49315\)원입니다. 소송을 제기한 뒤에는 연 12%(소송촉진 등에 관한 특례법)가 적용될 수 있고, 계약서에 따로 정한 이율이 있으면 그 이율이 먼저입니다.
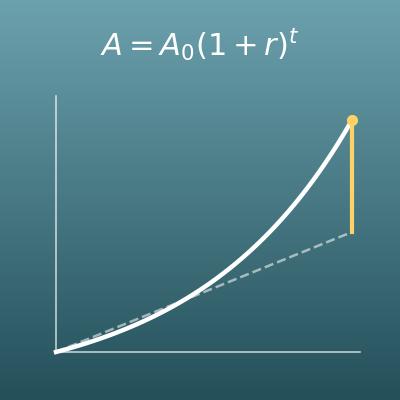
같은 ‘연 3%’라도 단리와 복리는 오랜 기간이 지나면 크게 벌어집니다. 1,000만 원을 20년 맡기면 단리로는 \(10000000 \times (1 + 0.03 \times 20) = 16000000\)원이지만, 연 1회 복리로는 \(10000000 \times 1.03^{20} \fallingdotseq 18061112\)원으로 약 206만 원의 차이가 납니다.
이 페이지와 복리 계산기를 비교해 보면 단리와 복리의 차이가 불어나는 정도에 얼마나 영향을 주는지 숫자로 알 수 있습니다(실제 수익은 세금·수수료로 줄어듭니다).
공식과 그래프
용어·기호 해설
기호
| \(P\) | 피 | 원금입니다. 처음에 맡긴(빌려주고 빌린) 금액으로, 영어 Principal의 머리글자입니다. (예: 2만 원) |
| \(r\) | 알 | 이율입니다. 이 페이지의 공식에서는 1년당 이율(연이율)을 소수로 나타낸 것입니다. (예: 3%라면 \(r = 0.03\)) |
| \(t\) | 티 | 기간(연수)입니다. 돈을 맡기거나 빌려주고 빌리는 기간으로, 영어 time(시간)의 머리글자입니다. |
| \(I\) | 아이 | 이자 합계(총이자)입니다. 기간 전체에 붙는 이자를 모두 더한 금액으로, \(I = P \times r \times t\)로 구합니다. 영어 Interest의 머리글자입니다. |
| \(B\) | 비 | 원리합계입니다. 원금과 이자 합계를 합친 최종 금액으로, \(B = P + I\)의 관계가 있습니다. 영어 Balance(잔액)의 머리글자입니다. |
| \(1 + rt\) | 일 더하기 알티 | 원금이 몇 배가 되는지를 나타내는 배율입니다. 원금 몫 \(1\)에 이자의 비율 \(rt\)를 더한 것입니다. (예: 연이율 3%로 10년이면 \(1 + 0.03 \times 10 = 1.3\)배) |
용어
| 단리 | 이자가 항상 처음 원금에만 붙는 방식입니다. 이자는 매년 같은 금액이고, 돈이 불어나는 모양은 일직선이 됩니다. 한국의 은행 정기예금은 단리 상품이 많습니다. |
| 복리 | 붙은 이자를 원금에 합치고, 그 합계에 다음 이자가 붙는 방식입니다. ‘이자가 이자를 낳기’ 때문에 기간이 길수록 단리보다 크게 불어납니다(복리 계산기 페이지에서 계산할 수 있습니다). |
| 원금 | 처음에 맡기거나 빌려주고 빌린 돈을 말합니다. 이자 계산의 바탕이 되는 금액입니다. |
| 원리합계 | 원금과 이자를 합친 금액(원리금)입니다. 이 페이지의 공식으로 구하는 최종 금액입니다. |
| 이자 | 돈을 맡기거나 빌려준 대가로 붙는 돈입니다. 돈을 빌린 쪽은 이자를 내고, 맡기거나 빌려준 쪽은 이자를 받습니다. |
| 연이율 | 1년당 이율입니다. 한국의 예금·대출·국채 등의 금리는 연이율(연 ○%)로 표시하는 것이 기본입니다. |
| 월이율 | 1개월당 이율입니다. 단리 계산에서는 연이율 = 월이율 × 12의 관계로 연이율로 바꿀 수 있습니다. (예: 월이율 1%는 연이율 12%) |
| 지연손해금 | 돈을 약속한 기한보다 늦게 갚을 때 내는 돈(지연이자)입니다. ‘원금 × 연이율 × 늦어진 일수 ÷ 365’라는 단리 공식으로 계산하는 것이 일반적입니다. 약정한 이율이 없으면 민사는 연 5%, 상거래는 연 6%의 법정이율을 쓰고, 소송을 제기한 뒤에는 연 12%(소송촉진 등에 관한 특례법)가 적용될 수 있습니다. |
먼저 알아 두면 좋은 내용
이 페이지의 계산을 ‘의미를 이해하고’ 쓸 수 있도록, 먼저 알아 두면 좋은 내용을 정리했습니다.
| 비율과 백분율(초등학교 6학년, 11~12세) |
|
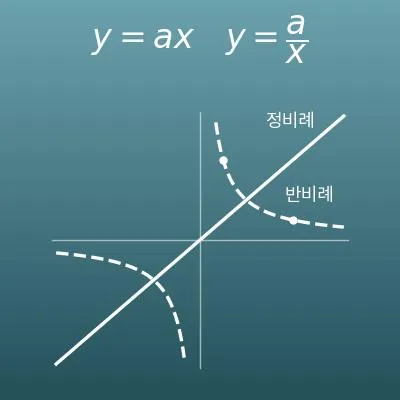
| 정비례(중학교 1학년, 12~13세) |
|
| 문자와 식(중학교 1학년, 12~13세) |
|
| 등식의 변형(중학교 1~2학년, 12~14세) |
|
Excel로 계산하는 방법
| 원금(원) | 20000 |
| 연이율(소수. 3%라면 0.03) | 0.03 |
| 기간(년) | 10 |
| 이자 합계 | =B1*B2*B3 |
| 원금(원) | 20000 |
| 연이율(소수. 3%라면 0.03) | 0.03 |
| 기간(년) | 10 |
| 원리합계 | =B1*(1+B2*B3) |
| 원리합계(원) | 26000 |
| 연이율(소수. 3%라면 0.03) | 0.03 |
| 기간(년) | 10 |
| 원금 | =B1/(1+B2*B3) |
| 원리합계(원) | 26000 |
| 원금(원) | 20000 |
| 기간(년) | 10 |
| 연이율(소수) | =(B1/B2-1)/B3 |
| 원리합계(원) | 26000 |
| 원금(원) | 20000 |
| 연이율(소수. 3%라면 0.03) | 0.03 |
| 기간(년) | =(B1/B2-1)/B3 |
‘*’는 곱셈, ‘/’는 나눗셈 기호입니다.
첫 번째 표는 6,000(원), 두 번째는 26,000(원), 세 번째는 20,000(원), 네 번째는 0.03(= 연 3%), 다섯 번째는 10(년)이 됩니다.
이율은 %가 아니라 소수(3%라면 0.03)로 넣는다는 점에 주의하세요. 월이율만 알 때는 12를 곱해 연이율로, 기간이 ‘개월’일 때는 12로 나누어 년으로 바꾼 뒤 넣습니다.
Google 스프레드시트로 계산하는 방법
| 원금(원) | 20000 |
| 연이율(소수. 3%라면 0.03) | 0.03 |
| 기간(년) | 10 |
| 이자 합계 | =B1*B2*B3 |
| 원금(원) | 20000 |
| 연이율(소수. 3%라면 0.03) | 0.03 |
| 기간(년) | 10 |
| 원리합계 | =B1*(1+B2*B3) |
| 원리합계(원) | 26000 |
| 연이율(소수. 3%라면 0.03) | 0.03 |
| 기간(년) | 10 |
| 원금 | =B1/(1+B2*B3) |
| 원리합계(원) | 26000 |
| 원금(원) | 20000 |
| 기간(년) | 10 |
| 연이율(소수) | =(B1/B2-1)/B3 |
| 원리합계(원) | 26000 |
| 원금(원) | 20000 |
| 연이율(소수. 3%라면 0.03) | 0.03 |
| 기간(년) | =(B1/B2-1)/B3 |
Python으로 계산하는 방법
principal = 20000        # 원금(원)
annual_rate = 0.03       # 연이율(3%라면 0.03. 월이율만 알 때는 월이율 x 12)
years = 10               # 기간(년. 개월이라면 개월 / 12)

interest = principal * annual_rate * years    # 이자 합계 I = P x r x t
balance = principal + interest                # 원리합계 B = P + I

print(f"이자 합계: {interest:,.0f}원")
print(f"원리합계: {balance:,.0f}원")
LaTeX 등 수식 언어로 쓰는 법(복사 가능)
I = P × r × t
I = Prt
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>I</mi>
<mo>=</mo>
<mi>P</mi>
<mo>⁢</mo>
<mi>r</mi>
<mo>⁢</mo>
<mi>t</mi>
</mrow>
</math>
I = P r t
p r t
interest := P*r*t;
I = P*r*t;
I = Prt
B = P × (1 + r × t)
B = P(1 + rt)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>B</mi>
<mo>=</mo>
<mi>P</mi>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>+</mo>
<mi>r</mi>
<mo>⁢</mo>
<mi>t</mi>
<mo>)</mo>
</mrow>
</mrow>
</math>
B = P(1 + r t)
p (1 + r t)
B := P*(1 + r*t);
B = P*(1 + r*t);
B = P(1 + rt)
P = B ÷ (1 + rt), r = (B/P − 1) ÷ t, t = (B/P − 1) ÷ r
P = \dfrac{B}{1 + rt}, \quad r = \dfrac{B/P - 1}{t}, \quad t = \dfrac{B/P - 1}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>P</mi>
<mo>=</mo>
<mfrac>
<mi>B</mi>
<mrow><mn>1</mn><mo>+</mo><mi>r</mi><mo>⁢</mo><mi>t</mi></mrow>
</mfrac>
<mo>,</mo>
<mi>r</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>B</mi><mo>/</mo><mi>P</mi><mo>−</mo><mn>1</mn></mrow>
<mi>t</mi>
</mfrac>
<mo>,</mo>
<mi>t</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>B</mi><mo>/</mo><mi>P</mi><mo>−</mo><mn>1</mn></mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
P = B / (1 + r t), r = (B/P - 1)/t, t = (B/P - 1)/r
{b/(1 + r t), (b/p - 1)/t, (b/p - 1)/r}
P := B/(1 + r*t); r_solved := (B/P - 1)/t; t_solved := (B/P - 1)/r;
P = B/(1 + r*t); r = (B/P - 1)/t; t = (B/P - 1)/r;
P = B/(1 + rt), r = (B/P − 1)/t, t = (B/P − 1)/r
ChatGPT 에게 물어서 계산하는 방법
당신은 금리 계산 도우미입니다. 다음 계산을 반드시 Python 코드를 실제로 실행해서 하고, 실행 결과의 숫자만을 근거로 답해 주세요(암산이나 추측으로 답하지 마세요).

1. 원금 2만 원을 연이율 3%의 단리로 10년 맡겼을 때의 이자 합계와 원리합계를 구해 주세요.
2. 원금 1,000원을 월이율 1%의 단리로 2년 빌려주었을 때의 이자 합계를 구해 주세요(먼저 월이율에 12를 곱해 연이율로 바꿔 주세요).
3. 원금 2만 원을 단리로 10년 맡겼더니 원리합계가 2만 6,000원이 되었습니다. 연이율을 %로 구해 주세요.

계산에 쓴 식과 실행 결과의 숫자를 보여 주세요.
사용법
-
1숫자 입력계산하고 싶은 숫자를 입력란에 입력합니다
-
2계산‘계산’ 버튼을 누릅니다
-
3결과 확인계산 결과가 바로 표시됩니다. 계산의 원리와 공식 해설도 같은 페이지에서 확인할 수 있습니다
DataChef의 특징

전문 지식 없이도 직관적이고 간단하게 사용

개인정보를 등록하지 않고도 이용할 수 있습니다

"다운로드"를 누르면 파일이 자동으로 삭제됩니다


출처 표기 불필요

상업적 이용 허가 연락도 필요 없습니다
관련 기능
복리 계산기(원리합계·단리 비교·이율 환산)
대출과 투자 상품의 대부분은 이쪽입니다. ‘이자에도 이자가 붙는’ 복리 계산입니다
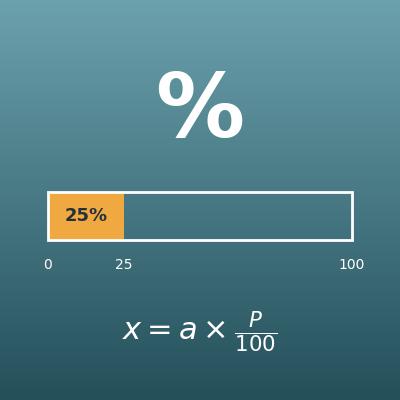
퍼센트 계산기(백분율·기준량·비교하는 양)
‘원금의 3%는 얼마?’처럼 이자 계산의 바탕이 되는 비율 계산입니다
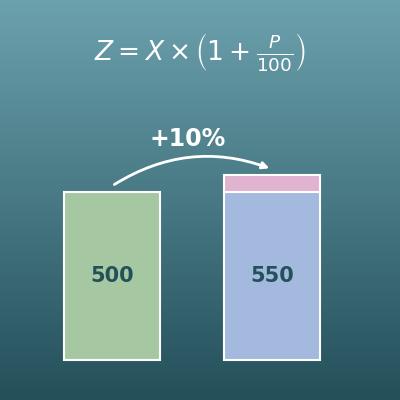
증감률 계산기(○% 인상·○% 할인·몇 % 늘었을까?)
‘3% 늘어난다’ = ‘× 1.03’이라는, 이율 1회분에 해당하는 증감 계산입니다