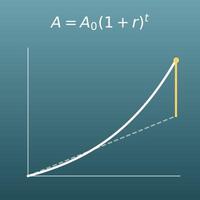































































































































처음 원금과 적립액(쓰지 않는 칸은 0 그대로)·연이율·기간을 입력해 주세요. 이자에 대한 세율과 인플레이션율은 고려하지 않을 때 0 그대로 계산할 수 있습니다.
이 페이지에서 할 수 있는 것
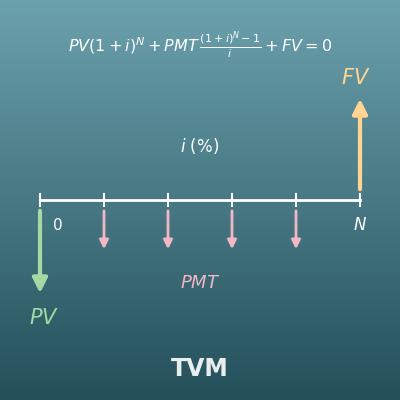
- 처음 원금과 매년·매월 적립액으로 복리로 얼마가 되는지(최종 잔액과 이자 합계)를 바로 알 수 있습니다. 적립 시점은 기초(적립한 뒤 이자가 붙음)와 기말(이자가 붙은 뒤 적립)을 고를 수 있습니다
- 복리 주기는 연 1회·6개월·3개월·매월·보름·2주·매주·매일·연속복리의 9가지를 지원합니다
- 이자 합계를 ‘처음 원금에 붙은 이자’와 ‘적립분에 붙은 이자’로 나누어 표시하므로 적립의 효과를 숫자로 볼 수 있습니다
- 이자에 대한 세율(한국의 예금 이자라면 보통 15.4%)을 넣으면 세액과 세후 이자를, 인플레이션율을 넣으면 최종 잔액의 실질 구매력(지금 돈으로 환산한 가치)도 계산합니다
- 잔액 추이 그래프와 연도별 추이표가 함께 나옵니다. 공식의 쉬운 해설과 Excel·Google 스프레드시트·Python에 복사해 쓸 수 있는 수식도 이 페이지에 정리되어 있습니다
이 계산은 어디에 쓰일까요?
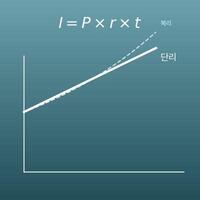
예를 들어 매월 50만 원을 연 3%(월복리·기초)로 3년 적립하면 원금 1,800만 원에 대해 최종 잔액은 약 1,885만 7천 원, 이자는 약 85만 7천 원입니다. 다만 은행의 정기적금은 보통 단리라서, 매회 넣은 돈에 남은 개월 수만큼만 이자가 붙습니다. 같은 연 3% 적금이라면 세전 이자는 \(500000 \times 0.03 \times \dfrac{36 \times 37 \div 2}{12} = 832500\)원으로 이 계산보다 조금 적습니다.
‘이율에 따라 얼마나 달라지는지’, ‘3년에 얼마가 모이는지’를 먼저 숫자로 보아 두면 전세 보증금이나 차량 구입처럼 목표 금액에서 거꾸로 계산해 매월 적립액을 정할 수 있습니다.
아이가 태어나서 만 18세가 될 때까지 매월 10만 원을 연 3%(월복리·기초)로 적립하면 원금 2,160만 원, 최종 잔액은 약 2,866만 6천 원이 됩니다.
대학 등록금 등 예상 비용과 비교하면서 ‘매월 얼마면 충분한지’ 시험해 볼 수 있습니다. 실제 저축성 보험이나 투자 상품에는 수수료, 원금 손실 가능성 등 다른 조건이 있으므로 이 계산은 이율이 일정할 때의 어림으로 쓰세요.
매월 50만 원을 30년 동안 연 4%(월복리·기초)로 적립할 수 있다고 가정하면 원금 1억 8,000만 원에 대해 최종 잔액은 약 3억 4,818만 원, 이자는 약 1억 6,818만 원으로 이자가 원금의 9할을 넘습니다.
기간이 길수록 ‘이자가 이자를 낳는’ 복리의 효과가 커진다는 것을 실감할 수 있고, 연금저축·IRP 등으로 노후 준비를 일찍 시작할지 판단하는 자료가 됩니다. 다만 실제 운용에서는 수익률이 일정하지 않고 원금 손실 가능성도 있습니다.
1,000만 원을 이율 0%인 채로 10년 두면, 물가가 매년 2%(한국은행의 물가안정목표)씩 오를 경우 실질 구매력은 \(10000000 \div 1.02^{10} \fallingdotseq 8203483\)원으로 약 18% 줄어듭니다.
‘통장의 숫자는 줄지 않았어도 살 수 있는 양은 줄어든다’는 것을 숫자로 확인해 두면 예금 이율과 인플레이션율을 비교하는 습관으로 이어집니다.
한국의 예금 이자에는 보통 15.4%(소득세 14% + 지방소득세 1.4%)의 이자소득세가 붙고, 지급할 때 원천징수(자동으로 공제)된 뒤 계좌에 들어옵니다. 예를 들어 세전 이자가 10만 원이면 실수령액은 \(100000 \times (1 - 0.154) = 84600\)원입니다.
광고의 금리(세전)와 실제 수령액의 차이를 알아 두면 금융상품을 비교하거나 자금 계획을 세울 때 숫자를 잘못 읽지 않게 됩니다.
월급날 자동이체로 적금이나 연금저축에 넣는 것은 ‘매월 정해진 금액을 적립하는’ 구조 그 자체이므로 월간 적립의 복리 계산이 그대로 들어맞습니다.
예를 들어 연 3%로 10년 동안 매월 20만 원을 40만 원으로 늘리면 최종 잔액은 약 2,802만 원에서 약 5,604만 원이 됩니다. 이렇게 숫자로 비교하면 무리 없이 계속할 수 있는 금액을 정하는 데 도움이 됩니다(절세 계좌라면 세율을 0으로 계산합니다).
공식과 그래프
용어·기호 해설
기호
| \(B_k\) | 비 케이 | \(k\)번째 기간이 끝났을 때의 잔액입니다. 점화식에서 ‘이번 기 말 잔액’에 해당합니다. |
| \(B_{k-1}\) | 비 케이 마이너스 일 | 하나 앞 기간이 끝났을 때의 잔액입니다. 점화식에서 ‘전기 말 잔액’에 해당합니다. |
| \(C\) | 씨 | 1기분 적립액입니다. 기초 적립이면 기간의 처음에, 기말 적립이면 기간의 끝에 잔액에 더해집니다. |
| \(r\) | 알 | 1기분 이율을 소수로 나타낸 것입니다. 연 1회 복리라면 연이율 그 자체(3%라면 \(r = 0.03\))입니다. |
| \(A\) | 에이 | 최종 잔액입니다. 기간이 끝난 시점의 원금과 이자를 합친 금액입니다. |
| \(P\) | 피 | 처음 원금입니다. 처음에 한꺼번에 맡긴 금액입니다. |
| \(S\) | 에스 | 적립 합계입니다. 연간 적립과 월간 적립으로 기간 중에 더한 금액의 총액입니다(처음 원금은 포함하지 않습니다). |
| \(I\) | 아이 | 이자 합계입니다. 최종 잔액에서 원금 합계(처음 원금 + 적립 합계)를 뺀 금액입니다. |
| \(I_0\) | 아이 제로 | 처음 원금에 붙은 이자입니다. 적립을 하지 않았다면 붙었을 이자입니다. |
| \(I_C\) | 아이 씨 | 적립분에 붙은 이자입니다. 이자 합계에서 처음 원금분 이자를 뺀 금액입니다. |
| \(i\) | 아이(소문자) | 인플레이션율입니다. 물가가 1년에 오르는 비율을 소수로 나타낸 것입니다(2%라면 \(i = 0.02\)). |
| \(t\) | 티 | 기간(연수)입니다. 돈을 맡기거나 적립하는 기간입니다. |
용어
| 적립 | 정해진 금액을 정해진 간격(매년·매월 등)으로 거듭 더해 가는 것을 말합니다. 은행의 정기적금, 매월 자동이체로 넣는 저축이 대표적입니다. |
| 기초 | 그 기간의 처음을 말합니다. 기초 적립은 적립한 뒤 이자가 붙으므로, 같은 적립액이라면 기말 적립보다 이자가 더 많습니다. |
| 기말 | 그 기간의 끝을 말합니다. 기말 적립은 적립한 몫에 그 기간의 이자가 붙지 않으므로, 같은 적립액이라면 기초 적립보다 이자가 더 적습니다. |
| 절세 계좌 | 연금저축·IRP(개인형 퇴직연금)처럼 운용하는 동안 이자·수익에 세금을 떼지 않고 나중에 연금으로 받을 때 연금소득세를 내는 계좌(과세이연)나, ISA처럼 일정 한도까지 이자·수익에 세금이 붙지 않는 계좌를 말합니다. 이런 계좌를 어림할 때는 세율을 0으로 둡니다. |
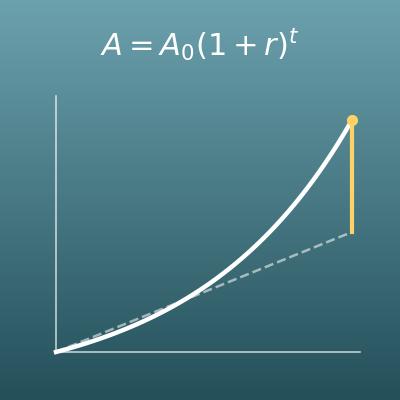
| 복리 | 붙은 이자를 원금에 합치고, 그 합계에 다음 이자가 붙는 방식입니다. ‘이자가 이자를 낳기’ 때문에 기간이 길수록 크게 불어납니다. 자세한 내용은 관련 페이지의 ‘복리 계산기’에서 설명합니다. |
| 복리 주기 | 이자가 원금에 합쳐지는 주기(연 1회·6개월마다·매월 등)입니다. 같은 연이율이라도 주기가 짧을수록 실제로 불어나는 정도가 조금 커집니다. 이 페이지의 계산기는 고른 주기를 ‘1년에 같은 배율이 되는 월당 이율’로 바꿔 매월 계산합니다. |
| 점화식 | ‘앞의 값으로 다음 값을 정하는’ 형태의 식입니다. 적립이 있는 복리는 하나의 공식에 몰아넣기보다 1기분 식을 반복하는 점화식으로 생각하는 편이 알기 쉬우며, 이 페이지의 계산기도 같은 방법으로 계산합니다. |
| 이자소득세 | 예금이나 채권의 이자에 붙는 세금입니다. 한국에서는 보통 15.4%(소득세 14% + 지방소득세 1.4%)가 이자에서 원천징수됩니다. 이자·배당 등 금융소득이 1년에 2,000만 원을 넘으면 넘는 부분은 다른 소득과 합쳐 종합과세됩니다. |
| 실질 구매력 | 금액의 숫자(명목)가 아니라 ‘실제로 얼마만큼의 물건을 살 수 있는지’로 잰 돈의 가치입니다. 인플레이션이 진행되면 같은 금액이라도 실질 구매력은 떨어집니다. |
| 인플레이션 | 물가가 계속해서 오르는 것을 말합니다. 물가가 오르면 같은 금액으로 살 수 있는 양이 줄어들므로 현금이나 금리가 낮은 예금은 실질적으로 가치가 줄어듭니다. |
먼저 알아 두면 좋은 내용
이 페이지의 계산을 ‘의미를 이해하고’ 쓸 수 있도록, 먼저 알아 두면 좋은 내용을 정리했습니다.
| 비율과 백분율(초등학교 6학년, 11~12세) |
|
| 복리의 기본(이 사이트의 ‘복리 계산기’ 페이지) |
|
| 거듭제곱(중학교 1학년, 12~13세) |
|
| 수열·점화식(고등학교 수학Ⅰ, 심화) |
|
Excel로 계산하는 방법
| 전기 말 잔액 | 100000 |
| 적립액 | 50000 |
| 1기분 이율(소수. 5%라면 0.05) | 0.05 |
| 이번 기 말 잔액 | =(B1+B2)*(1+B3) |
| 전기 말 잔액 | 100000 |
| 적립액 | 50000 |
| 1기분 이율(소수. 5%라면 0.05) | 0.05 |
| 이번 기 말 잔액 | =B1*(1+B3)+B2 |
| 최종 잔액 | 157500 |
| 처음 원금 | 100000 |
| 적립 합계 | 50000 |
| 처음 원금분 이자 | 5000 |
| 이자 합계 | =B1-(B2+B3) |
| 적립분 이자 | =B5-B4 |
| 최종 잔액 | 110000 |
| 인플레이션율(소수. 10%라면 0.1) | 0.1 |
| 연수 | 1 |
| 실질 구매력 | =B1/(1+B2)^B3 |
| 월이율(연이율 ÷ 12. 연 3%라면 0.0025) | 0.0025 |
| 개월 수(10년이라면 120) | 120 |
| 매월 적립액 | 30000 |
| 처음 원금 | 1000000 |
| 최종 잔액(기초 적립) | =FV(B1,B2,-B3,-B4,1) |
‘*’는 곱셈, ‘/’는 나눗셈, ‘^’는 거듭제곱(몇 번 곱하는지) 기호입니다.
첫 번째 표는 157,500, 두 번째는 155,000, 세 번째는 이자 합계 7,500·적립분 이자 2,500, 네 번째는 100,000(모두 원)이 됩니다.
다섯 번째 표는 매월 적립의 최종 잔액을 구하는 Excel의 FV 함수를 쓰며, 약 5,552,077원이 됩니다. FV의 인수는 순서대로 ‘이율, 기간 수, 매기 적립액(음수로 입력), 처음 원금(음수로 입력), 기초라면 1(기말이라면 0)’입니다. 월복리·매월 적립이라면 이 페이지의 계산기와 같은 결과가 됩니다.
Google 스프레드시트로 계산하는 방법
| 전기 말 잔액 | 100000 |
| 적립액 | 50000 |
| 1기분 이율(소수. 5%라면 0.05) | 0.05 |
| 이번 기 말 잔액 | =(B1+B2)*(1+B3) |
| 전기 말 잔액 | 100000 |
| 적립액 | 50000 |
| 1기분 이율(소수. 5%라면 0.05) | 0.05 |
| 이번 기 말 잔액 | =B1*(1+B3)+B2 |
| 최종 잔액 | 157500 |
| 처음 원금 | 100000 |
| 적립 합계 | 50000 |
| 처음 원금분 이자 | 5000 |
| 이자 합계 | =B1-(B2+B3) |
| 적립분 이자 | =B5-B4 |
| 최종 잔액 | 110000 |
| 인플레이션율(소수. 10%라면 0.1) | 0.1 |
| 연수 | 1 |
| 실질 구매력 | =B1/(1+B2)^B3 |
| 월이율(연이율 ÷ 12. 연 3%라면 0.0025) | 0.0025 |
| 개월 수(10년이라면 120) | 120 |
| 매월 적립액 | 30000 |
| 처음 원금 | 1000000 |
| 최종 잔액(기초 적립) | =FV(B1,B2,-B3,-B4,1) |
Python으로 계산하는 방법
principal = 1000000       # 처음 원금(원)
annual_addition = 0       # 연간 적립액(원)
monthly_addition = 30000  # 월간 적립액(원)
is_beginning = True       # True=기초 적립, False=기말 적립
annual_rate = 0.03        # 연이율(3%라면 0.03)
times_per_year = 1        # 복리 주기(연 1회=1, 6개월=2, 매월=12, 매일=365)
years = 10                # 기간(년)
months = 0                # 기간(개월)
tax_rate = 0.0            # 이자에 대한 세율(15.4%라면 0.154)

# 복리 주기를 1년에 같은 배율이 되는 월이율로 바꿉니다
monthly_rate = (1 + annual_rate / times_per_year) ** (times_per_year / 12) - 1

balance = principal
total_contribution = 0
total_interest = 0
for k in range(1, years * 12 + months + 1):
    if is_beginning:
        if k % 12 == 1:  # 연간 적립은 매년 첫 달에
            balance += annual_addition
            total_contribution += annual_addition
        balance += monthly_addition
        total_contribution += monthly_addition
    interest = balance * monthly_rate
    total_interest += interest
    balance += interest * (1 - tax_rate)  # 세후 이자만 더합니다
    if not is_beginning:
        balance += monthly_addition
        total_contribution += monthly_addition
        if k % 12 == 0:  # 연간 적립은 매년 마지막 달에
            balance += annual_addition
            total_contribution += annual_addition

print(f"최종 잔액: {balance:,.0f}원")
print(f"원금 합계: {principal + total_contribution:,.0f}원")
print(f"이자 합계(세전): {total_interest:,.0f}원")
LaTeX 등 수식 언어로 쓰는 법(복사 가능)
Bₖ = (Bₖ₋₁ + C) × (1 + r)
B_k = (B_{k-1} + C)(1 + r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>B</mi><mi>k</mi></msub>
<mo>=</mo>
<mrow>
<mo>(</mo>
<msub><mi>B</mi><mrow><mi>k</mi><mo>−</mo><mn>1</mn></mrow></msub>
<mo>+</mo>
<mi>C</mi>
<mo>)</mo>
</mrow>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>+</mo>
<mi>r</mi>
<mo>)</mo>
</mrow>
</mrow>
</math>
B_k = (B_(k-1) + C)(1 + r)
(bprev + c) (1 + r)
B[k] := (B[k-1] + c)*(1 + r);
B(k) = (B(k-1) + c)*(1 + r);
B_k = (B_(k-1) + C)(1 + r)
Bₖ = Bₖ₋₁ × (1 + r) + C
B_k = B_{k-1}(1 + r) + C
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>B</mi><mi>k</mi></msub>
<mo>=</mo>
<msub><mi>B</mi><mrow><mi>k</mi><mo>−</mo><mn>1</mn></mrow></msub>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>+</mo>
<mi>r</mi>
<mo>)</mo>
</mrow>
<mo>+</mo>
<mi>C</mi>
</mrow>
</math>
B_k = B_(k-1)(1 + r) + C
bprev (1 + r) + c
B[k] := B[k-1]*(1 + r) + c;
B(k) = B(k-1)*(1 + r) + c;
B_k = B_(k-1)(1 + r) + C
I = A − (P + S), I_C = I − I₀
I = A - (P + S), \quad I_C = I - I_0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>I</mi>
<mo>=</mo>
<mi>A</mi>
<mo>−</mo>
<mrow>
<mo>(</mo>
<mi>P</mi>
<mo>+</mo>
<mi>S</mi>
<mo>)</mo>
</mrow>
<mo>,</mo>
<msub><mi>I</mi><mi>C</mi></msub>
<mo>=</mo>
<mi>I</mi>
<mo>−</mo>
<msub><mi>I</mi><mn>0</mn></msub>
</mrow>
</math>
I = A - (P + S), I_C = I - I_0
itotal = a - (p + s); ic = itotal - i0
Itotal := A - (P + S); Ic := Itotal - I0;
Itotal = A - (P + S); Ic = Itotal - I0;
I = A - (P + S), I_C = I - I_0
R = A ÷ (1 + i)ᵗ
R = \dfrac{A}{(1 + i)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>R</mi>
    <mo>=</mo>
    <mfrac>
      <mi>A</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
        <mi>t</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
R = A / (1 + i)^t
a/(1 + inflation)^t
R := A/(1 + infl)^t;
R = A/(1 + infl)^t;
R = A/(1 + i)^t
ChatGPT 에게 물어서 계산하는 방법
당신은 이자 계산 도우미입니다. 다음 계산을 반드시 Python 코드를 실제로 실행해서 하고, 실행 결과의 숫자만을 근거로 답해 주세요(암산이나 추측으로 답하지 마세요).

처음 원금 100만 원을 연이율 3%(연 1회 복리)로 운용하면서 매월 3만 원을 각 달의 처음(기초)에 적립합니다. 기간은 10년입니다.
복리 주기는 ‘연간 성장 배율이 1.03이 되는 같은 효과의 월이율’로 바꾸고, 매월 ‘(잔액 + 적립) × (1 + 월이율)’을 반복하는 방식으로 계산해 주세요.
다음 값을 각각 구해 주세요.
1. 10년 뒤의 최종 잔액과 원금 합계(처음 원금 + 적립 합계)
2. 이자 합계와 그 내역(처음 원금에 붙은 이자·적립분에 붙은 이자)
3. 이자에 15.4%의 세금(한국의 이자소득세)이 붙는 경우의 세액과 세후 최종 잔액

계산에 쓴 식과 실행 결과의 숫자를 보여 주세요.
사용법
-
1숫자 입력계산하고 싶은 숫자를 입력란에 입력합니다
-
2계산‘계산’ 버튼을 누릅니다
-
3결과 확인계산 결과가 바로 표시됩니다. 계산의 원리와 공식 해설도 같은 페이지에서 확인할 수 있습니다
DataChef의 특징

전문 지식 없이도 직관적이고 간단하게 사용

개인정보를 등록하지 않고도 이용할 수 있습니다

"다운로드"를 누르면 파일이 자동으로 삭제됩니다


출처 표기 불필요

상업적 이용 허가 연락도 필요 없습니다
관련 기능
복리 계산기(원리합계·단리 비교·이율 환산)
복리의 원리 자체는 이쪽에서 설명합니다. 단리와의 비교, 월복리 ⇔ 연복리 환산도 할 수 있습니다
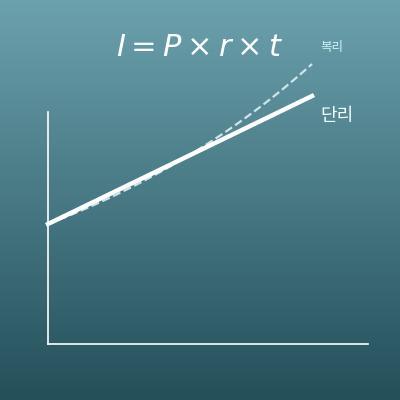
단리 계산기(이자와 원금·기간·이율 역산)
이자가 처음 원금에만 붙는 ‘단리’ 계산입니다. 원금·이율·기간의 역산도 할 수 있습니다
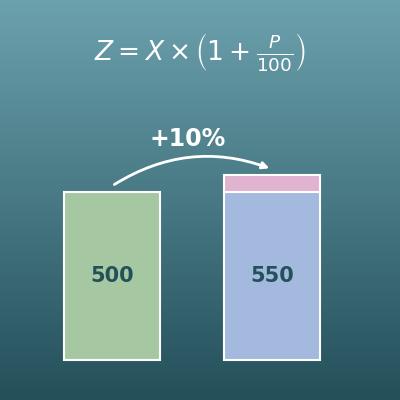
증감률 계산기(○% 인상·○% 할인·몇 % 늘었을까?)
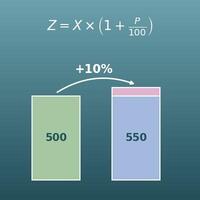
‘3% 늘어난다’ = ‘× 1.03’이라는, 이율 1회분에 해당하는 증감 계산입니다