






























































































































객단가(전환 1건의 매출)와 마진율을 입력하면 손익분기 CPA를 계산합니다. 목표 이익(매출에 대한 % 또는 전환 1건당 금액)을 넣으면 허용 CPA를, 예상 전환율을 넣으면 허용 CPC까지 구합니다. 재구매까지 넣어 생각하려면 ‘1건당 매출총이익을 직접 입력’을 고르고 고객 1명의 생애 매출총이익을 넣으세요.
이 페이지에서 할 수 있는 것
- 객단가(전환 1건의 매출)와 마진율(%)로, 전환 1건을 얻는 데 써도 되는 광고비의 상한인 손익분기 CPA(= 1건당 매출총이익)를 계산합니다
- ‘매출의 15%는 이익으로 남기고 싶다’ 같은 목표 이익률(또는 1건당 목표 이익 금액)을 넣으면, 매출총이익에서 목표 이익을 뺀 허용 CPA와 매출 중 광고비의 상한(허용 광고비율)을 계산합니다
- 예상 전환율(%)을 넣으면 허용 CPA에서 허용 CPC(클릭 1회에 낼 수 있는 상한 = 입찰가의 기준)까지 역산합니다
- 재구매까지 고려해 ‘고객 1명당 매출총이익(고객생애가치의 매출총이익)’을 직접 넣는 모드도 있습니다
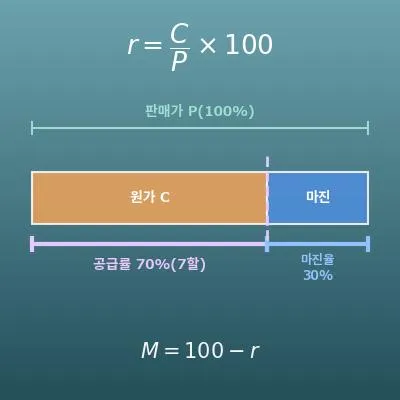
- 객단가가 원가, 허용 CPA, 목표 이익으로 어떻게 나뉘는지 띠 그림 하나로 확인할 수 있습니다. 공식 해설과 Excel, Google 스프레드시트, Python에 그대로 붙여 넣을 수 있는 수식도 이 페이지에 정리되어 있습니다
이 계산은 어디에 쓰일까요?
평균 60,000원짜리 주문에 마진율이 35%라면 1건의 매출총이익은 \(60000 \times 0.35 = 21000\)원이고, 이것이 손익분기 CPA입니다. 광고 관리 화면의 CPA(네이버 검색광고의 ‘전환당비용’)가 21,000원을 넘는다면 그 광고는 팔수록 적자입니다.
매출의 10%(6,000원)는 이익으로 남기고 싶다면 허용 CPA는 \(21000 - 6000 = 15000\)원입니다. ‘CPA가 15,000원 이내면 계속, 21,000원을 넘으면 중단’이라는 운영 기준을 광고를 내기 전에 숫자로 정할 수 있습니다.
허용 CPA가 15,000원이고 상품 페이지의 전환율이 지난 실적으로 2%라면 허용 CPC는 \(15000 \times 0.02 = 300\)원입니다. 전환율 2%는 ‘클릭 50회에 1건’이므로, 15,000원을 50회로 나누면 1회 300원이라는 뜻입니다.
광고 운영자는 이 허용 CPC를 입찰가(최대 클릭비용)로 설정합니다. 경쟁이 심해 300원으로는 거의 노출되지 않는다면 전환율을 올릴지(페이지 개선) 매출총이익이 큰 상품에 광고를 몰지 판단하는 근거가 됩니다.
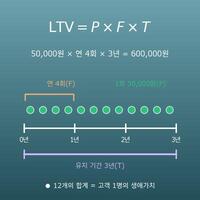
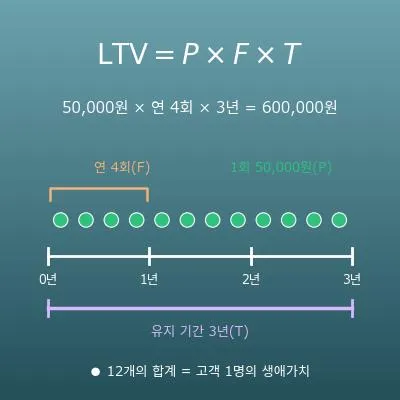
월 30,000원, 마진율 80%인 서비스를 평균 12개월 이용한다면 고객 1명의 생애 매출총이익은 \(30000 \times 0.8 \times 12 = 288000\)원입니다. 첫 달의 매출총이익 24,000원만으로 생각하면 광고를 거의 할 수 없지만, 생애 매출총이익을 ‘1건당 매출총이익’에 넣으면 손익분기 CPA는 288,000원까지 커집니다.
고객 1명당 120,000원은 이익으로 남긴다는 방침이라면 허용 CPA는 168,000원, 전환율이 1.5%라면 허용 CPC는 \(168000 \times 0.015 = 2520\)원입니다. 다만 이용 개월 수는 예상이므로, 실제 해지율을 보면서 정기적으로 다시 계산하는 것이 전제입니다.
아파트 분양, 자동차, 인테리어처럼 광고의 전환이 ‘상담 신청’이고 그 뒤 영업을 거쳐 계약하는 상품은, 먼저 상담 신청 1건의 매출총이익을 어림합니다. 계약 1건의 매출총이익이 5,000,000원이고 상담 신청에서 계약으로 이어지는 비율이 5%라면, 상담 신청 1건당 매출총이익의 예상은 \(5000000 \times 0.05 = 250000\)원입니다.
이 250,000원을 ‘1건당 매출총이익’에 넣으면 상담 신청 1건의 손익분기 CPA는 250,000원, 여기서 목표 이익 100,000원을 뺀 허용 CPA는 150,000원으로 정할 수 있습니다. 계약률이 가정이라는 점은 전환율과 마찬가지이므로 실적으로 갱신하세요.
등록 1건의 첫해 수강료가 2,400,000원이고 교재비 등을 뺀 마진율이 60%라면 등록 1건의 매출총이익은 \(2400000 \times 0.6 = 1440000\)원입니다. 매출의 30%(720,000원)를 이익으로 남긴다는 방침이라면 등록 1건의 허용 CPA는 \(1440000 - 720000 = 720000\)원이 됩니다.
광고의 전환이 ‘체험 수업 신청’이고 체험에서 등록으로 이어지는 비율이 50%라면, 체험 신청 1건당 허용 CPA는 그 절반인 360,000원입니다. ‘체험 신청 1건에 광고비 30만 원은 너무 비싼가?’라는 감에 의존한 논의를 매출총이익에서의 역산으로 바꿀 수 있습니다.
공식과 그림
용어·기호 해설
기호
| \(\mathrm{CPA}_{\text{BE}}\) | 시피에이 비이 | 손익분기 CPA. CPA는 Cost Per Acquisition(또는 Cost Per Action)의 머리글자이고, 아래 첨자 BE는 Break-Even(손익분기)의 머리글자입니다. 전환 1건을 얻는 데 써도 적자가 나지 않는 광고비의 상한으로, 전환 1건당 매출총이익과 같습니다. |
| \(\mathrm{CPA}_{\max}\) | 시피에이 맥스 | 허용 CPA. 오른쪽 아래의 max는 maximum(최대)의 줄임말로, ‘목표 이익을 남길 수 있는 범위에서의 전환 1건당 광고비 상한’을 나타냅니다. \(\mathrm{CPA}_{\max} = \mathrm{CPA}_{\text{BE}} - G\)로 구합니다. |
| \(P\) | 피 | 객단가(전환 1건의 매출). Price(가격)의 머리글자입니다. 단위는 원입니다. |
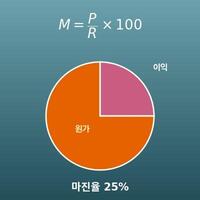
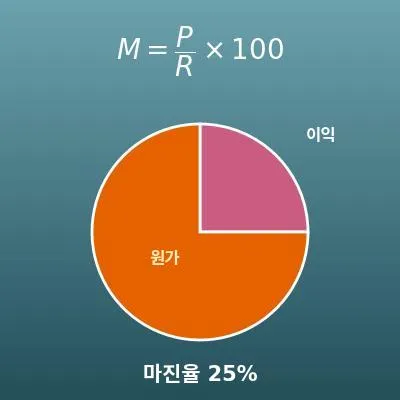
| \(M\) | 엠 | 마진율(%). Margin의 머리글자입니다. 매출에 대한 매출총이익의 비율이며, 원가에 대한 비율(마크업률)이 아닙니다. |
| \(T\) | 티 | 목표 이익률(%). Target(목표)의 머리글자입니다. 광고비를 낸 뒤 매출의 몇 %를 이익으로 남기고 싶은지를 나타내는, 매출에 대한 비율입니다. |
| \(G\) | 지 | 1건당 목표 이익(원). Goal(목표)의 머리글자입니다. \(G = P \times T \div 100\)으로 구하거나 금액을 그대로 지정합니다. |
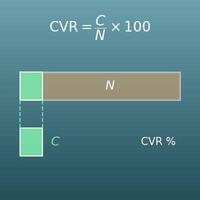
| \(\mathrm{CVR}\) | 시브이알 | 전환율(%). Conversion Rate의 머리글자입니다. 광고를 클릭한 사람 중 전환으로 이어진 비율이며, 공식 안에서는 100으로 나누어 소수로 바꾼 뒤 곱합니다. |
| \(\mathrm{CPC}_{\max}\) | 시피시 맥스 | 허용 CPC. CPC는 Cost Per Click의 머리글자이고 max는 maximum(최대)의 줄임말입니다. 허용 CPA를 지킬 수 있는 범위에서 클릭 1회에 낼 수 있는 상한으로, \(\mathrm{CPC}_{\max} = \mathrm{CPA}_{\max} \times \mathrm{CVR} \div 100\)입니다. |
용어
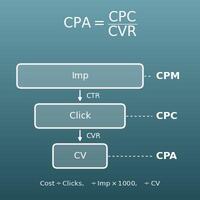
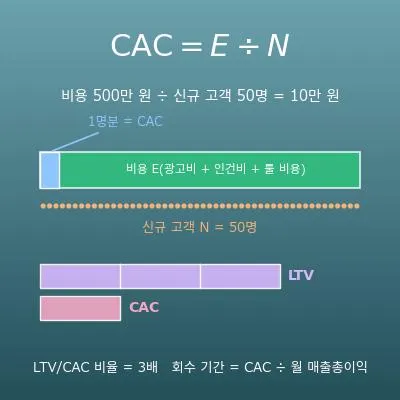
| 전환당 비용 (CPA) | 전환(성과) 1건당 든 광고비로, ‘고객 1명을 얻는 데 얼마가 들었는가’를 나타냅니다. 광고가 수지에 맞는지 판단하는 핵심 지표입니다. 실적 CPA는 ‘광고비 ÷ 전환수’이지만, 이 페이지에서 다루는 것은 실적이 아니라 ‘상한’(손익분기 CPA, 허용 CPA)입니다. |
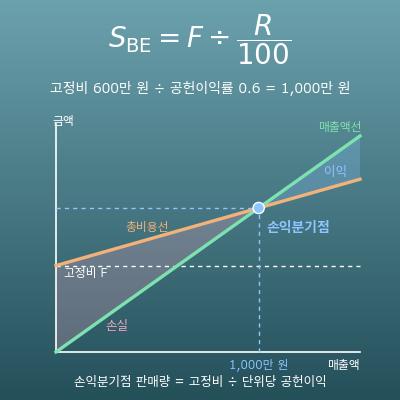
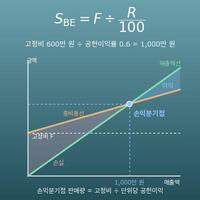
| 손익분기 CPA | 전환 1건을 얻는 데 써도 적자가 나지 않는 광고비의 상한입니다. 전환 1건으로 남는 매출총이익과 같습니다. ‘손익분기’는 이익도 손실도 나지 않는 경계선으로, 이만큼 쓰면 그 전환 1건의 이익은 0입니다. 한계 CPA라고 부르기도 합니다. |
| 허용 CPA (목표 CPA) | 목표 이익을 남기면서 전환 1건을 얻는 데 써도 되는 광고비의 상한으로, ‘매출총이익 − 목표 이익’으로 구합니다. 광고 운영자가 입찰가와 예산을 정할 때 ‘목표 CPA’로 쓰는 값이며, 손익분기 CPA보다 작습니다. |
| 매출총이익 (마진) | 매출에서 상품의 원가(매입가, 제조비, 배송비처럼 1건 팔 때마다 직접 드는 비용)만 뺀 이익입니다. 인건비나 임차료 등을 빼기 전의 이익이며, 광고비도 여기서 냅니다. |
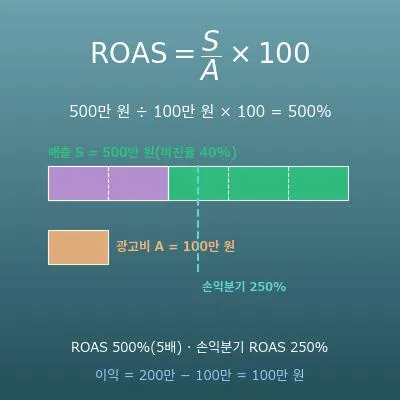
| 마진율 (매출총이익률) | 매출에 대한 매출총이익의 비율(%)로, ‘매출총이익 ÷ 매출 × 100’입니다. 이 페이지의 마진율은 모두 매출 기준입니다. 원가에 얹는 비율(마크업률, 원가 기준)과는 분모가 달라 같은 상품이라도 숫자가 다르므로 헷갈리지 마세요. 마진율로 손익분기 ROAS(100 ÷ 소수로 바꾼 마진율)도 구할 수 있습니다. |
| 객단가 | 고객 1명(주문 1건)당 매출입니다. 이 페이지에서는 ‘전환 1건으로 받는 매출’이라는 뜻으로 씁니다. 평균 주문 금액이나 계약 1건의 금액을 넣으세요. |
| 목표 이익률 | 광고비를 낸 뒤 매출의 몇 %를 이익으로 남기고 싶은지의 비율입니다. 이 페이지에서는 매출에 대한 %로 지정합니다. 마진율을 넘을 수 없으며, 두 값의 차이가 광고에 쓸 수 있는 비율(허용 광고비율)입니다. |
| 허용 광고비율 | 매출 중 광고비로 돌릴 수 있는 비율의 상한(%)입니다. ‘허용 CPA ÷ 객단가 × 100’ 또는 ‘마진율 − 목표 이익률’로 구합니다. ‘광고비 ÷ 매출 × 100’을 매출 대비 광고비율(ACoS라고도 합니다)이라고 하며, 이 값이 그 상한입니다. 광고비율은 광고수익률(ROAS)의 역수(× 10000)이기도 합니다. |
| 전환율 (CVR) | 광고를 클릭한 사람 중 전환(구매, 신청 등)으로 이어진 비율(%)입니다. ‘전환 1건에 필요한 클릭수’의 역수이기도 하며(2%라면 클릭 50회에 1건), 허용 CPA에서 허용 CPC를 구할 때 씁니다. |
| 허용 CPC | 허용 CPA를 지킬 수 있는 범위에서 클릭 1회에 낼 수 있는 광고비의 상한으로, ‘허용 CPA × 전환율(소수)’로 구합니다. 검색광고의 입찰가(최대 클릭비용)를 이 값 이하로 두면, 전환율이 예상대로인 한 CPA가 목표 안에 들어옵니다. |
| 고객생애가치 (LTV) | 고객 1명이 거래를 이어 가는 동안 가져다주는 매출이나 매출총이익의 합계입니다. 재구매가 있는 사업에서는 첫 구매의 매출총이익이 아니라 생애 매출총이익을 바탕으로 허용 CPA를 정하기도 합니다. 앞으로의 예상이 들어가므로 첫 구매만으로 정할 때보다 불확실합니다. |
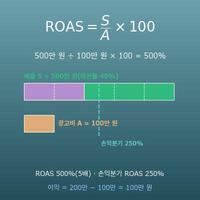
| 손익분기 ROAS | 적자가 나지 않는 ROAS(광고비에 대한 매출의 비율)의 하한입니다. 100을 소수로 바꾼 마진율로 나눈 값입니다(마진율 40%라면 \(100 \div 0.4 = 250\)%). 손익분기 CPA는 ‘전환 1건당 금액’으로, 손익분기 ROAS는 ‘광고비에 대한 매출의 비율’로 나타낸 것이며 생각하는 방식은 같습니다. |
먼저 알아 두면 좋은 내용
이 페이지의 계산을 버튼만 누르는 것이 아니라 ‘뜻을 알고’ 쓸 수 있도록, 먼저 알아 두면 좋은 내용을 정리했습니다.
| 비율과 백분율(초등학교 6학년, 11~12세) |
|
| 비율을 이용한 세 가지 계산(초등학교 6학년, 11~12세) |
|
| 단위량 계산(초등학교 6학년, 11~12세) |
|
| 매출, 원가, 이익의 관계(중학교 사회의 경제 단원, 특성화고 상업 과목 등) |
|
| 문자와 식, 등식의 변형(중학교 1~2학년, 12~14세) |
|
Excel로 계산하는 방법
| 객단가 P(원) | 80000 |
| 마진율 M(%) | 40 |
| 손익분기 CPA(원) | =B1*B2/100 |
| 객단가 P(원) | 80000 |
| 마진율 M(%) | 40 |
| 목표 이익률 T(%) | 15 |
| 목표 이익 G(원) | =B1*B3/100 |
| 허용 CPA(원) | =B1*B2/100-B4 |
| 허용 광고비율(%) | =B5/B1*100 |
| 1건당 매출총이익(원) | 288000 |
| 1건당 목표 이익 금액 G(원) | 120000 |
| 허용 CPA(원) | =B1-B2 |
| 허용 CPA(원) | 20000 |
| 예상 CVR(%) | 2 |
| 허용 CPC(원) | =B1*B2/100 |
첫 번째 표는 B3에 32000(손익분기 CPA), 두 번째 표는 B4에 12000(목표 이익), B5에 20000(허용 CPA), B6에 25(허용 광고비율), 세 번째 표는 B3에 168000(허용 CPA), 네 번째 표는 B3에 400(허용 CPC)이 표시됩니다. 입력란을 자신의 숫자로 바꾸기만 하면 됩니다.
Google 스프레드시트로 계산하는 방법
| 객단가 P(원) | 80000 |
| 마진율 M(%) | 40 |
| 손익분기 CPA(원) | =B1*B2/100 |
| 객단가 P(원) | 80000 |
| 마진율 M(%) | 40 |
| 목표 이익률 T(%) | 15 |
| 목표 이익 G(원) | =B1*B3/100 |
| 허용 CPA(원) | =B1*B2/100-B4 |
| 허용 광고비율(%) | =B5/B1*100 |
| 1건당 매출총이익(원) | 288000 |
| 1건당 목표 이익 금액 G(원) | 120000 |
| 허용 CPA(원) | =B1-B2 |
| 허용 CPA(원) | 20000 |
| 예상 CVR(%) | 2 |
| 허용 CPC(원) | =B1*B2/100 |
Python으로 계산하는 방법
price = 80000       # 객단가(전환 1건의 매출, 원)
margin_rate = 40    # 마진율(매출 대비 %)
target_rate = 15    # 목표 이익률(매출 대비 %)
cvr = 2             # 예상 전환율(%)

gross_profit = price * margin_rate / 100      # 1건당 매출총이익
break_even_cpa = gross_profit                 # 손익분기 CPA(= 매출총이익)
target_profit = price * target_rate / 100     # 1건당 목표 이익
max_cpa = break_even_cpa - target_profit      # 허용 CPA
max_cpa_rate = max_cpa / price * 100          # 허용 광고비율(%)
max_cpc = max_cpa * cvr / 100                 # 허용 CPC

print(f"손익분기 CPA: {break_even_cpa}원")
print(f"목표 이익: {target_profit}원  허용 CPA: {max_cpa}원  허용 광고비율: {max_cpa_rate}%")
print(f"허용 CPC: {max_cpc}원")

# 매출총이익을 직접 입력하는 경우(고객 1명의 생애 매출총이익과 목표 이익 금액)
gross_profit2 = 288000   # 고객 1명당 매출총이익(원)
target_amount2 = 120000  # 1건당 목표 이익 금액(원)
max_cpa2 = gross_profit2 - target_amount2
print(f"허용 CPA(매출총이익 직접 입력): {max_cpa2}원")
LaTeX 등 수식 언어로 쓰는 법(복사 가능)
CPA_be = P × (M/100)
\mathrm{CPA}_{\mathrm{BE}} = P \times \dfrac{M}{100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi mathvariant="normal">CPA</mi><mi>BE</mi></msub>
<mo>=</mo>
<mi>P</mi>
<mo>×</mo>
<mfrac><mi>M</mi><mn>100</mn></mfrac>
</mrow>
</math>
CPA_be = P xx (M/100)
p*m/100
CPAbe := P*M/100;
CPAbe = P*M/100;
CPA_be = P × (M/100)
G = P × (T/100)
G = P \times \dfrac{T}{100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>G</mi>
<mo>=</mo>
<mi>P</mi>
<mo>×</mo>
<mfrac><mi>T</mi><mn>100</mn></mfrac>
</mrow>
</math>
G = P xx (T/100)
p*t/100
G := P*T/100;
G = P*T/100;
G = P × (T/100)
CPA_max = CPA_be − G
\mathrm{CPA}_{\max} = \mathrm{CPA}_{\mathrm{BE}} - G
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi mathvariant="normal">CPA</mi><mi>max</mi></msub>
<mo>=</mo>
<msub><mi mathvariant="normal">CPA</mi><mi>BE</mi></msub>
<mo>−</mo>
<mi>G</mi>
</mrow>
</math>
CPA_max = CPA_be - G
cpaBe - g
CPAmax := CPAbe - G;
CPAmax = CPAbe - G;
CPA_max = CPA_be - G
CPC_max = CPA_max × (CVR/100)
\mathrm{CPC}_{\max} = \mathrm{CPA}_{\max} \times \dfrac{\mathrm{CVR}}{100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi mathvariant="normal">CPC</mi><mi>max</mi></msub>
<mo>=</mo>
<msub><mi mathvariant="normal">CPA</mi><mi>max</mi></msub>
<mo>×</mo>
<mfrac><mi mathvariant="normal">CVR</mi><mn>100</mn></mfrac>
</mrow>
</math>
CPC_max = CPA_max xx (CVR/100)
cpaMax*cvr/100
CPCmax := CPAmax*CVR/100;
CPCmax = CPAmax*CVR/100;
CPC_max = CPA_max × (CVR/100)
ChatGPT 에게 물어서 계산하는 방법
당신은 온라인 광고 운영 계산을 돕는 어시스턴트입니다. 다음 계산을 Python 코드를 실제로 실행해서 하고, 실행 결과의 숫자만을 근거로 답하세요(암산이나 추측으로 답하지 마세요).

객단가(전환 1건의 매출)가 80,000원, 마진율(매출 대비 %)이 40%인 상품을 광고로 팝니다.
다음을 각각 구하세요.
1. 손익분기 CPA(객단가 × 마진율 ÷ 100, 전환 1건당 매출총이익)
2. 매출의 15%를 이익으로 남기고 싶을 때의 1건당 목표 이익(객단가 × 15 ÷ 100)과 허용 CPA(손익분기 CPA − 목표 이익)
3. 허용 광고비율(허용 CPA ÷ 객단가 × 100)
4. 예상 전환율이 2%일 때의 허용 CPC(허용 CPA × 2 ÷ 100)와 손익분기 CPC(손익분기 CPA × 2 ÷ 100)
5. 다른 서비스에서 재구매를 포함한 고객 1명당 매출총이익이 288,000원, 1건당 목표 이익이 120,000원일 때의 허용 CPA(매출총이익 − 목표 이익)

사용한 공식과 실행 결과의 숫자를 함께 보여 주세요.
사용법
-
1숫자 입력계산하고 싶은 숫자를 입력란에 입력합니다
-
2계산‘계산’ 버튼을 누릅니다
-
3결과 확인계산 결과가 바로 표시됩니다. 계산의 원리와 공식 해설도 같은 페이지에서 확인할 수 있습니다
DataChef의 특징

전문 지식 없이도 직관적이고 간단하게 사용

개인정보를 등록하지 않고도 이용할 수 있습니다

"다운로드"를 누르면 파일이 자동으로 삭제됩니다


출처 표기 불필요

상업적 이용 허가 연락도 필요 없습니다
관련 기능
마진율 계산기(원가·판매가·이익·마크업률)
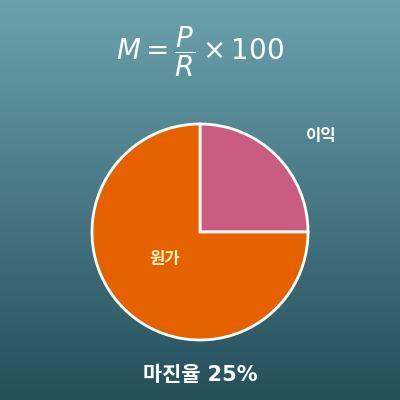
원가, 판매가, 마진율, 이익 중 2개로 나머지를 계산합니다. 이 페이지에 넣을 마진율을 모를 때는 먼저 여기서 원가와 판매가로 구하세요
CPC·CPM·CPA 계산기(광고 단가 계산과 목표 CPA 역산)
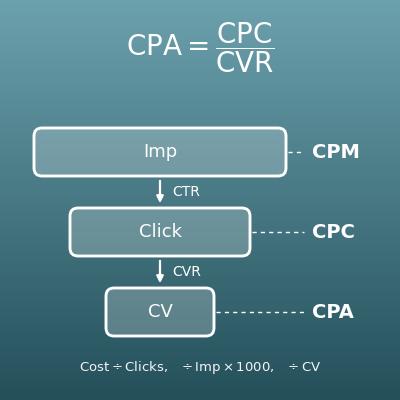
광고비, 노출수, 클릭수, 전환수로 실적 CPC, CPM, CPA를 계산합니다. 이 페이지에서 정한 허용 CPA와 실적 CPA를 비교할 때 쓰세요
전환율(CVR) 계산기(필요 유입수·예상 전환수 역산)
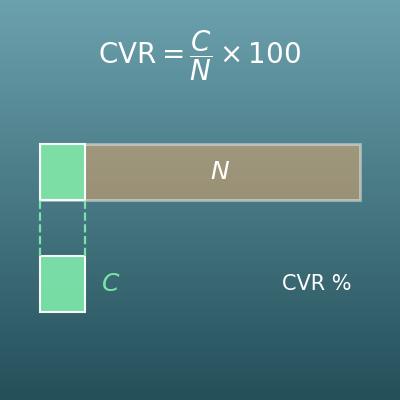
유입수와 전환수로 전환율을 계산합니다. 허용 CPC 계산에 넣을 예상 전환율을 지난 실적으로 구할 때 쓰세요
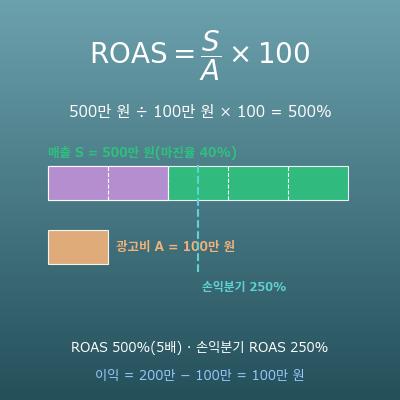
ROAS 계산기(광고수익률·손익분기 ROAS·필요 매출·허용 광고비)
매출과 광고비로 ROAS를 계산하고, 마진율로 손익분기 ROAS와 광고비를 뺀 이익을 구합니다
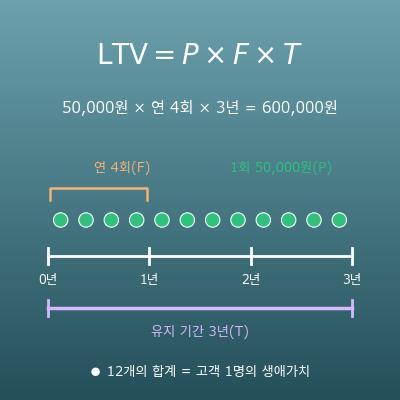
LTV 계산기(고객생애가치·쇼핑몰형/구독형·역산)
고객 1명이 가져다주는 매출과 매출총이익을 쇼핑몰형(객단가 × 구매 빈도 × 기간)과 구독형(ARPU × 마진율 ÷ 이탈률)으로 계산합니다